W przedstawionym fragmencie faktury, w miejsce pytajników należy wpisać odpowiednio
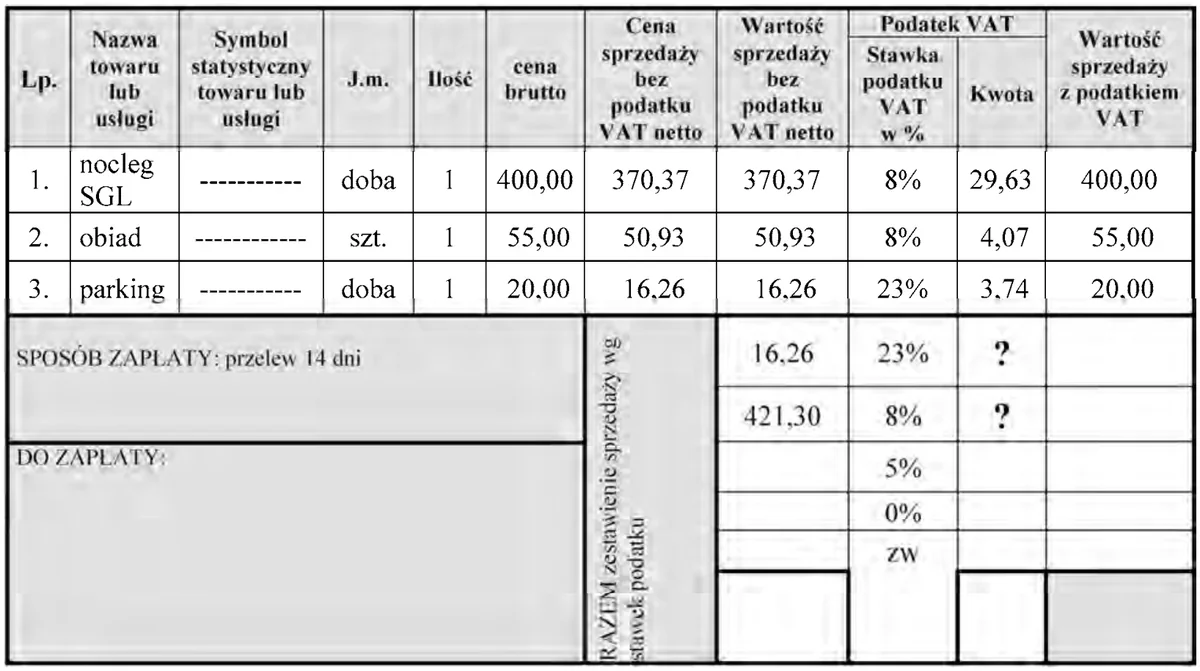
A. 23% – 33,70 zł, 8% – 4,07 zł
B. 23% – 3,74 zł, 8% – 33,70 zł
C. 23% – 3,74 zł, 8% – 29,63 zł
D. 23% – 4,07 zł, 8% – 55,00 zł
Pytanie z egzaminu CKE, czerwiec 2015 (arkusz T.11-X-15.05).
Poprawna odpowiedź wskazuje na prawidłowe obliczenie wartości podatku VAT od usług parkingowych według obowiązujących stawek. Stawka 23% zastosowana do wartości netto wykazuje, że podatek VAT w wysokości 3,74 zł jest wynikiem mnożenia netto przez odpowiednią stawkę. Wartość netto dla stawki 8% wynosi 421,30 zł, co prowadzi do podatku VAT w wysokości 33,70 zł. Obliczenia VAT są kluczowe w działalności gospodarczej, ponieważ wpływają na ceny usług i produktów oferowanych klientom. Przykładowo, w branży usługowej, gdzie VAT odgrywa znaczącą rolę w kalkulacji cen, znajomość stawek i umiejętność ich stosowania są niezbędne dla właścicieli firm i księgowych. Warto również zauważyć, że zgodnie z przepisami prawa, prawidłowe obliczanie VAT oraz jego dokumentowanie jest obowiązkiem każdego przedsiębiorcy, co pozwala na uniknięcie potencjalnych sankcji oraz błędów podatkowych. Dobre praktyki w zakresie obliczeń VAT obejmują regularne szkolenia i aktualizacje wiedzy na temat zmian w przepisach podatkowych oraz korzystanie z odpowiednich narzędzi księgowych.
Analizując odpowiedzi, które nie zostały uznane za poprawne, można dostrzec kilka kluczowych błędów w obliczeniach oraz interpretacjach stawek VAT. W niektórych przypadkach, jak w odpowiedzi, gdzie podano 4,07 zł jako podatek VAT przy stawce 23%, można zauważyć, że wartość ta nie jest zgodna z rzeczywistymi proporcjami i obliczeniami. Zastosowanie błędnej wartości podatku może prowadzić do poważnych konsekwencji finansowych, w tym do naliczania niewłaściwych stawek VAT w rozliczeniach z klientami. W przypadku stawki 8%, która jest często stosowana w usługach gastronomicznych i hotelarskich, wypisanie 55,00 zł jako podatku VAT również wskazuje na nieprawidłowe obliczenia. Oznacza to, że wartość netto, od której obliczano VAT, była znacznie zawyżona, co jest częstym błędem, wynikającym z braku zrozumienia, jak stawki VAT wpływają na ostateczne ceny usług. Warto zwrócić uwagę, że obliczenia powinny być zawsze oparte na rzeczywistych wartościach netto i starannie uwzględniać odpowiednie stawki podatkowe. Niezrozumienie tych zasad może prowadzić do narażenia firmy na utratę reputacji oraz zaufania klientów, co w dłuższym okresie skutkuje negatywnymi konsekwencjami finansowymi i prawnymi. W kontekście prowadzenia działalności gospodarczej niezwykle istotne jest, aby przedsiębiorcy posiadali solidną wiedzę na temat stawek VAT oraz praktyk związanych z obliczeniami podatkowymi, co w efekcie przyczynia się do lepszego zarządzania finansami firmy.