Ile wynosi wartość zapasu nieprawidłowego na podstawie przedstawionego wykresu, jeżeli przedsiębiorstwo posiada zapas o łącznej wartości 150 000,00 zł?
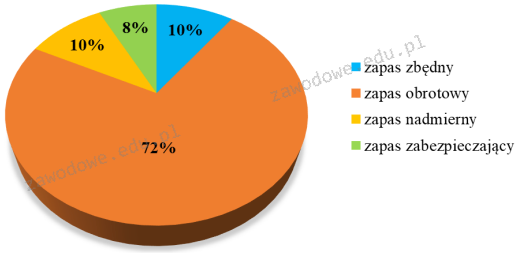
Struktura zapasu przedsiębiorstwa
A. 12 000,00 zł
B. 15 000,00 zł
C. 108 000,00 zł
D. 30 000,00 zł
W tym zadaniu trzeba odczytać z wykresu, które części zapasu są traktowane jako zapas nieprawidłowy. Na wykresie zapas obrotowy wynosi 72%, zapas zabezpieczający 8%, zapas zbędny 10%, a zapas nadmierny 10%. W praktyce magazynowej za zapas nieprawidłowy uznaje się zwykle tę część, która nie pracuje normalnie w procesie sprzedaży lub produkcji, czyli zapas zbędny oraz zapas nadmierny. Razem daje to 10% + 10% = 20%. Skoro całkowita wartość zapasu przedsiębiorstwa wynosi 150 000,00 zł, to wartość zapasu nieprawidłowego wynosi 150 000,00 zł × 20% = 30 000,00 zł. To właśnie dlatego poprawna odpowiedź to 30 000,00 zł. Z mojego doświadczenia takie zadania są bardzo praktyczne, bo w realnym magazynie analiza struktury zapasów pomaga wykryć zamrożony kapitał. Jeżeli firma trzyma za dużo towaru albo produkty, których już nie potrzebuje, to płaci za powierzchnię, obsługę, ubezpieczenie i ryzykuje przeterminowanie albo utratę wartości. Dobrą praktyką w zarządzaniu zapasami jest regularna analiza struktury zapasu, np. razem z analizą ABC/XYZ, kontrolą rotacji oraz przeglądem stanów nierotujących. Dzięki temu magazyn nie jest tylko miejscem składowania, ale elementem kontroli kosztów w całym łańcuchu dostaw.
W tym pytaniu łatwo pomylić pojęcie zapasu nieprawidłowego z pojedynczą kategorią widoczną na wykresie. Sama wartość 15 000,00 zł wynika z policzenia 10% od 150 000,00 zł, więc pasowałaby tylko do jednej części, na przykład zapasu zbędnego albo nadmiernego. Problem w tym, że zapas nieprawidłowy obejmuje oba te elementy razem. Zapas zbędny to taki, który nie jest potrzebny do bieżącej działalności, często zalega i nie ma realnego zapotrzebowania. Zapas nadmierny oznacza natomiast, że towar może być potrzebny, ale jego ilość przekracza racjonalny poziom utrzymywania. W obu przypadkach przedsiębiorstwo zamraża pieniądze, dlatego te wartości sumuje się przy ocenie nieprawidłowej struktury zapasu. Kwota 12 000,00 zł odpowiada 8%, czyli zapasowi zabezpieczającemu. To nie jest zapas nieprawidłowy, tylko bufor chroniący firmę przed opóźnieniami dostaw, wahaniami popytu albo błędami prognozy. Oczywiście zbyt duży zapas zabezpieczający też może być problemem, ale na tym wykresie jest osobną, uzasadnioną kategorią. Wartość 108 000,00 zł wynika z 72% zapasu obrotowego, czyli zasadniczej części zapasu używanej w normalnym obrocie. To też nie jest zapas nieprawidłowy, tylko podstawowy zapas pracujący, który powinien się rotować. Typowy błąd polega tu na odczytaniu największego fragmentu wykresu albo jednej etykiety procentowej bez zastanowienia, co dane pojęcie oznacza w zarządzaniu magazynem. Poprawne podejście to najpierw zidentyfikować kategorie problemowe, potem zsumować ich udziały procentowe i dopiero wtedy przemnożyć przez wartość całego zapasu: 10% + 10% = 20%, a 20% z 150 000,00 zł daje 30 000,00 zł. Moim zdaniem to dobry przykład, że w logistyce samo liczenie nie wystarczy, trzeba jeszcze dobrze rozumieć sens klasyfikacji zapasów.