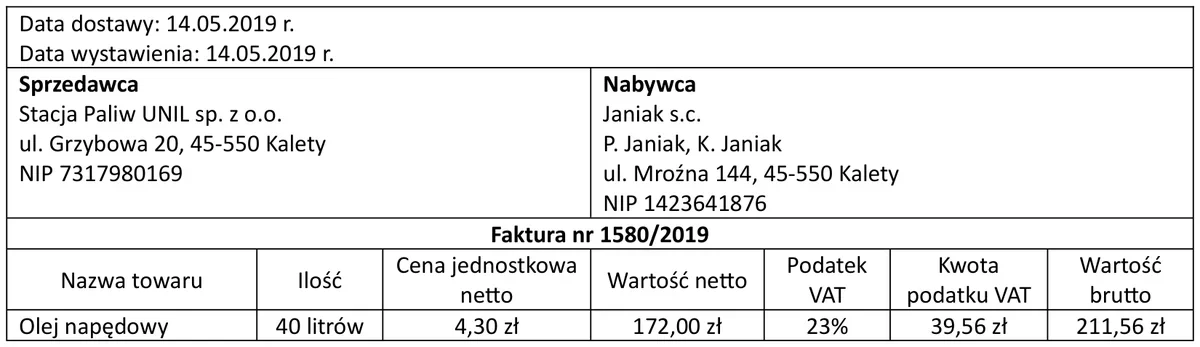
Czynny podatnik VAT rozliczający się z podatku miesięcznie, zakupił na podstawie faktury nr 1580/2019 paliwo do samochodu osobowego wpisanego do ewidencji środków trwałych i używanego do celów mieszanych zgodnie z ustawą o podatku od towarów i usług. Podatnik prowadzi sprzedaż w całości opodatkowaną podatkiem VAT. Na podstawie fragmentu faktury nr 1580/2019 ustal kwotę, którą powinien wpisać do podatkowej księgi przychodów i rozchodów w kolumnie Pozostałe wydatki (we wzorze księgi obowiązującym od 1 stycznia 2026 r. jest to kolumna 15).
A. 172,00 zł
B. 211,56 zł
C. 143,84 zł
D. 0,00 zł
Opracowane na podstawie zadania CKE, czerwiec 2019 (arkusz A.65-X-19.06): Numer kolumny Pozostałe wydatki dostosowany do wzoru podatkowej księgi przychodów i rozchodów obowiązującego od 2026 r. (dawniej kolumna 13).
Kwota 143,84 zł wynika z połączenia dwóch zasad: ograniczonego odliczenia VAT od paliwa do samochodu osobowego używanego mieszanie oraz limitu kosztów podatkowych w PIT. Z faktury wynika wartość netto 172,00 zł, VAT 39,56 zł i brutto 211,56 zł. Ponieważ samochód osobowy jest używany do celów mieszanych, podatnik odlicza tylko 50% VAT, czyli 19,78 zł. Druga połowa VAT, też 19,78 zł, nie podlega odliczeniu i zwiększa wartość wydatku ujmowanego dla celów podatku dochodowego. Podstawą do kosztu jest więc 172,00 zł + 19,78 zł = 191,78 zł. Następnie stosuje się limit 75% dla wydatków eksploatacyjnych samochodu osobowego wykorzystywanego również prywatnie. 191,78 zł × 75% = 143,835 zł, po zaokrągleniu 143,84 zł. Tę kwotę wpisuje się do podatkowej księgi przychodów i rozchodów w kolumnie Pozostałe wydatki, czyli według wzoru od 2026 r. w kolumnie 15. Moim zdaniem to dobry przykład, że w praktyce księgowej nie można automatycznie przepisywać ani netto, ani brutto z faktury. Trzeba najpierw ustalić część VAT nieodliczoną, a potem zastosować limit kosztowy. Takie podejście jest zgodne z dobrą praktyką ewidencyjną: najpierw rozliczenie VAT, potem kwalifikacja kosztu w KPiR.
W tym zadaniu łatwo pomylić trzy różne wartości z faktury: netto, VAT i brutto, a dodatkowo jeszcze limit kosztów podatkowych. Wpisanie 0,00 zł oznaczałoby, że zakup paliwa w ogóle nie jest kosztem, co nie pasuje do sytuacji opisanej w pytaniu. Samochód jest środkiem trwałym firmy i służy działalności gospodarczej, tylko że używany jest mieszanie. To nie wyklucza kosztu, ale go ogranicza. Przy sprzedaży w całości opodatkowanej VAT podatnik ma prawo do odliczenia VAT, jednak przy samochodzie osobowym używanym do celów mieszanych standardowo odlicza tylko 50% podatku VAT od paliwa. Pozostałe 50% VAT nie ginie, tylko zwiększa wartość wydatku dla celów podatku dochodowego. Wpisanie 172,00 zł to typowy błąd polegający na przyjęciu samej wartości netto z faktury. Tak robi się czasem przy zwykłych kosztach, gdy VAT jest w całości odliczany, ale tutaj VAT odliczany jest tylko częściowo, więc nieodliczona część VAT musi być doliczona do podstawy kosztu. Z kolei 211,56 zł to wartość brutto, czyli cała faktura. Też nie można jej wpisać do KPiR, bo część VAT, dokładnie 19,78 zł, została odliczona w rejestrze VAT i nie może jednocześnie stanowić kosztu podatkowego. Byłoby to podwójne rozliczenie tej samej kwoty, a tego w księgowości trzeba pilnować bardzo dokładnie. Prawidłowy mechanizm jest taki: netto 172,00 zł + nieodliczony VAT 19,78 zł = 191,78 zł, a potem 75% limitu kosztów eksploatacyjnych daje 143,84 zł. Z mojego doświadczenia właśnie ta kolejność działań najczęściej ratuje przed pomyłką: najpierw VAT, potem PIT i dopiero na końcu zapis w kolumnie Pozostałe wydatki KPiR.