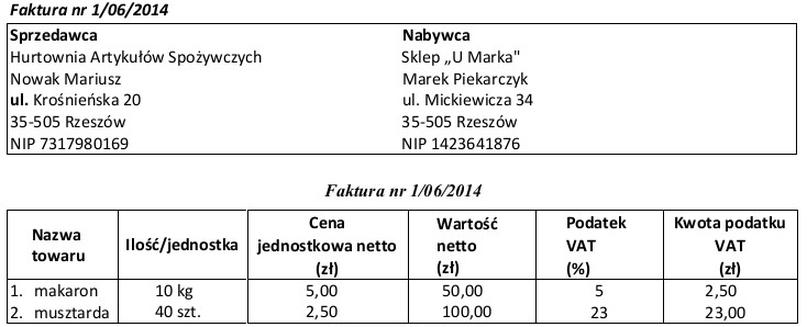
Na podstawie fragmentu faktury ustal, ile wynosi łączna kwota podatku VAT i jak należy go zakwalifikować w pliku JPK_V7M nabywcy towarów.
A. 25,50 zł - podatek VAT należny.
B. 23,00 zł - podatek VAT należny.
C. 23,00 zł - podatek VAT naliczony.
D. 25,50 zł - podatek VAT naliczony.
Opracowane na podstawie zadania CKE, wrzesień 2014 (arkusz A.65-X-14.08): Deklaracja VAT-7 zastąpiona plikiem JPK_V7M (obowiązuje od 2020 r.); rachunek bez zmian.
Łączna kwota podatku VAT z faktury wynosi 25,50 zł, ponieważ trzeba zsumować kwoty podatku z obu pozycji: makaron ma VAT 2,50 zł, a musztarda ma VAT 23,00 zł. Razem daje to 2,50 zł + 23,00 zł = 25,50 zł. Ważne jest tu, że nie liczymy VAT od całej wartości netto jedną stawką, bo na fakturze są dwie różne stawki: 5% i 23%. W praktyce księgowej każdą pozycję lub każdą grupę stawek VAT analizuje się osobno, a dopiero potem sumuje kwoty podatku. Dla nabywcy, czyli firmy „Sklep U Marka”, ten VAT jest podatkiem VAT naliczonym, bo wynika z faktury zakupu. W pliku JPK_V7M nabywca wykazuje taki podatek po stronie zakupów, o ile zakup służy działalności opodatkowanej i podatnik ma prawo do odliczenia. Moim zdaniem to jedno z najważniejszych rozróżnień w VAT: sprzedawca rozpoznaje VAT należny, a nabywca z tej samej faktury rozpoznaje VAT naliczony. Dobra praktyka jest taka, żeby zawsze sprawdzić NIP stron, datę i poprawność stawek, a potem dopiero przenosić dane do ewidencji VAT i JPK_V7M.
W tym zadaniu łatwo pomylić dwie rzeczy: samą kwotę podatku z jednej pozycji faktury oraz sposób kwalifikacji VAT u nabywcy. Na fakturze są dwie pozycje towarowe. Przy makaronie podatek VAT wynosi 2,50 zł, a przy musztardzie 23,00 zł. Jeżeli ktoś wybiera tylko 23,00 zł, to najczęściej bierze pod uwagę wyłącznie pozycję ze stawką 23% i pomija pozycję opodatkowaną stawką 5%. To jest typowy błąd przy odczytywaniu faktur z kilkoma stawkami VAT. W ewidencji nie wolno ignorować niższej stawki tylko dlatego, że kwota podatku jest mała. Każda kwota VAT z dokumentu sprzedaży lub zakupu ma znaczenie dla rejestru. Drugim częstym problemem jest mylenie VAT należnego z VAT naliczonym. VAT należny występuje po stronie sprzedawcy, czyli tego podmiotu, który sprzedaje towar i ma obowiązek wykazać podatek od sprzedaży wobec urzędu skarbowego. Nabywca towarów ujmuje natomiast VAT jako naliczony, bo jest to podatek wynikający z otrzymanej faktury zakupu. W pliku JPK_V7M nabywcy taka faktura trafia zasadniczo do części zakupowej ewidencji VAT, a nie do sprzedażowej. Oczywiście w praktyce trzeba jeszcze sprawdzić, czy zakup ma związek z czynnościami opodatkowanymi i czy nie ma ograniczeń w odliczeniu, ale klasyfikacja podstawowa jest jasna: 25,50 zł to VAT naliczony u nabywcy. Z mojego doświadczenia najlepiej zapamiętać prostą zasadę: sprzedajesz — VAT należny, kupujesz — VAT naliczony. Brzmi banalnie, ale w JPK_V7M bardzo pomaga uniknąć pomyłek.