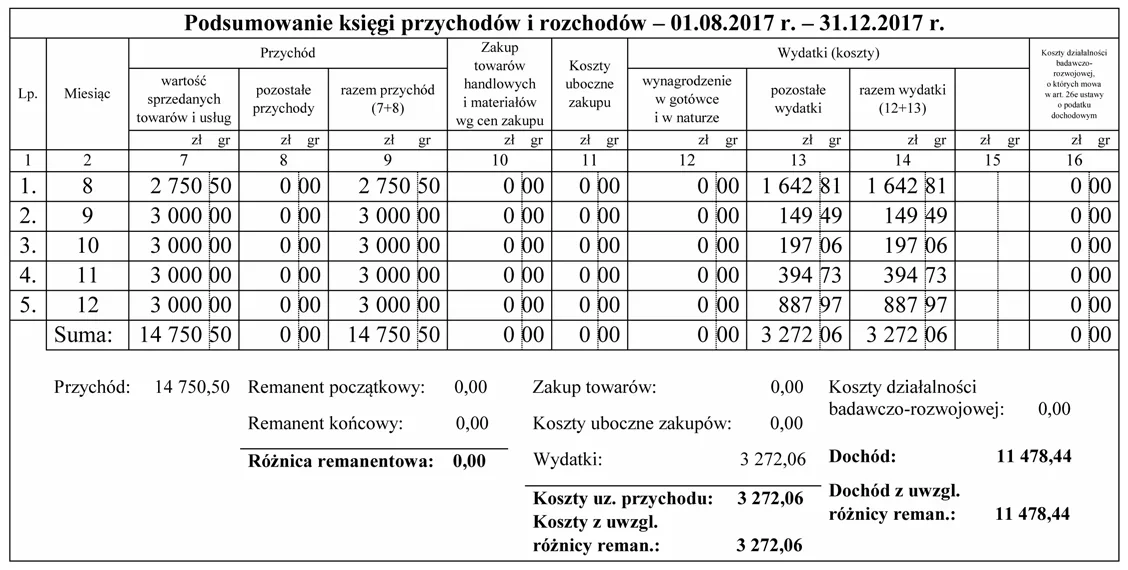
Korzystając z podsumowania księgi przychodów i rozchodów, oblicz podstawę opodatkowania przedsiębiorcy rozliczającego się według skali podatkowej, wiedząc, że zapłacił on za siebie składki:
- na ubezpieczenia społeczne - łącznie 2 999,76 zł,
- na ubezpieczenie zdrowotne - łącznie 1 023,96 zł
i w danym okresie nie zaliczał opłaconych za siebie składek na ubezpieczenia społeczne do kosztów w PKPiR.
A. 503,00 zł
B. 11 478,44 zł
C. 8 479,00 zł
D. 7 454,72 zł
Opracowane na podstawie zadania CKE, czerwiec 2018 (arkusz A.65-X-18.06): Usunięto „w tym do odliczenia od podatku” - od 2022 r. składki zdrowotnej nie odlicza się; doprecyzowano skalę podatkową.
Wynik 8 479,00 zł jest prawidłowy, bo przy rozliczeniu według skali podatkowej najpierw ustala się dochód z działalności na podstawie podsumowania PKPiR, a dopiero potem koryguje go o składki, które mogą pomniejszać podstawę opodatkowania. Skoro z podsumowania księgi wychodzi dochód 11 478,44 zł, a przedsiębiorca nie zaliczał opłaconych za siebie składek społecznych do kosztów w PKPiR, to może je odliczyć od dochodu. Robimy więc: 11 478,44 zł - 2 999,76 zł = 8 478,68 zł. Podstawę opodatkowania w PIT zaokrągla się do pełnych złotych, czyli 8 478,68 zł daje 8 479,00 zł. Ważne jest też to, że składka zdrowotna przy skali podatkowej nie pomniejsza podstawy opodatkowania. Moim zdaniem to jest jeden z częstszych haczyków w takich zadaniach, bo ktoś widzi składkę zdrowotną i odruchowo chce ją odjąć. W praktyce księgowej trzeba zawsze sprawdzić dwie rzeczy: czy składki społeczne były już ujęte w kosztach oraz jaka forma opodatkowania obowiązuje podatnika. Gdyby składki społeczne były wpisane w koszty PKPiR, ponowne odliczenie od dochodu byłoby błędem, bo oznaczałoby podwójne pomniejszenie podatku.
Nieprawidłowe wyniki najczęściej biorą się z pomieszania dochodu z PKPiR, składek społecznych i składki zdrowotnej. W tym zadaniu kluczowe jest zdanie, że przedsiębiorca nie zaliczał opłaconych za siebie składek na ubezpieczenia społeczne do kosztów w PKPiR. To oznacza, że składki społeczne można odliczyć dopiero od dochodu ustalonego z księgi. Jeżeli z podsumowania wychodzi 11 478,44 zł, to nie jest jeszcze ostateczna podstawa opodatkowania, tylko dochód przed odliczeniem składek społecznych. Zostawienie tej kwoty bez korekty prowadzi więc do zawyżenia podstawy.
Częsty błąd to także odjęcie zarówno składek społecznych, jak i zdrowotnych. Po takim działaniu wychodzi 7 454,72 zł, ale przy skali podatkowej składka zdrowotna nie obniża podstawy opodatkowania. To ważna różnica między składkami społecznymi a zdrowotnymi. Społeczne mogą być kosztem albo odliczeniem od dochodu, ale nie jednocześnie. Zdrowotna przy skali nie działa w ten sposób, więc jej odjęcie zaniża podstawę i daje niepoprawny wynik.
Zbyt niska kwota, taka jak 503,00 zł, zwykle wynika z zastosowania nie tego etapu rozliczenia, np. pomylenia podstawy opodatkowania z podatkiem do zapłaty, zaliczką albo jakąś kwotą po dodatkowych odliczeniach. W zadaniu pytanie dotyczy podstawy opodatkowania, czyli wartości dochodu po dopuszczalnych odliczeniach i po zaokrągleniu do pełnych złotych. Dobra praktyka jest prosta: najpierw dochód z PKPiR, potem sprawdzenie, czy składki społeczne były w kosztach, następnie ewentualne odliczenie od dochodu, a na końcu zaokrąglenie. Bez dokładania składki zdrowotnej, bo tu ona nie pasuje.