Pracownik zatrudniony na podstawie umowy o pracę otrzymał za bieżący miesiąc wynagrodzenie brutto złożone z następujących składników:
– płaca zasadnicza 2 800,00 zł,
– premia regulaminowa 200,00 zł,
– zasiłek chorobowy 540,00 zł.
Pracodawca, sporządzając za bieżący miesiąc ZUS RCA Imienny raport miesięczny o należnych składkach i wypłaconych świadczeniach za pracownika, w polach 04, 05 i 06 powinien wpisać kwotę
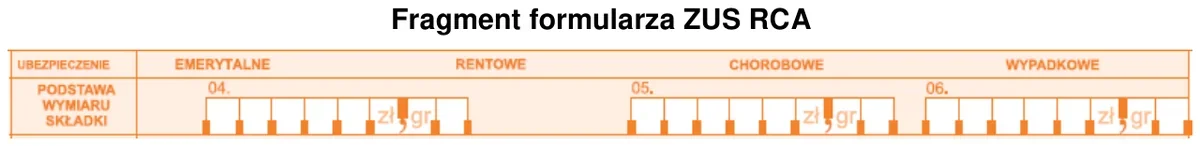
A. 3 540,00 zł
B. 3 000,00 zł
C. 2 800,00 zł
D. 3 340,00 zł
Pytanie z egzaminu CKE, czerwiec 2021 (arkusz A.65-SG-21.06).
Odpowiedź 3 000,00 zł jest poprawna, ponieważ przy obliczaniu wynagrodzenia brutto podlegającego oskładkowaniu należy uwzględnić tylko te składniki, które są zaliczane do podstawy wymiaru składek na ubezpieczenia społeczne. W tym przypadku są to płaca zasadnicza oraz premia regulaminowa. Zasiłek chorobowy stanowi świadczenie, które jest wypłacane z ubezpieczenia chorobowego i nie podlega oskładkowaniu w kontekście ZUS RCA. W związku z tym, suma wynagrodzenia brutto wynosi 2 800,00 zł (płaca zasadnicza) + 200,00 zł (premia regulaminowa) = 3 000,00 zł. Pracodawcy powinni zawsze kierować się obowiązującymi przepisami w zakresie oskładkowania wynagrodzeń, aby uniknąć błędów w obliczeniach, które mogą prowadzić do konsekwencji finansowych lub prawnych. W praktyce ważne jest, aby regularnie aktualizować wiedzę na temat zmian w przepisach dotyczących ubezpieczeń społecznych oraz składek na ZUS, co pozwoli na prawidłowe sporządzanie raportów i dokumentacji.
Niepoprawne odpowiedzi wskazują na różne nieporozumienia dotyczące zasad oskładkowania wynagrodzenia pracownika. Odpowiedź 3 340,00 zł nie uwzględnia faktu, że zasiłek chorobowy nie jest wliczany do podstawy wymiaru składek. Taki błąd myślowy może wynikać z nieznajomości przepisów dotyczących oskładkowania wynagrodzeń, co jest istotne dla prawidłowego rozliczenia składek na ubezpieczenia społeczne. W przypadku odpowiedzi 2 800,00 zł, pominięcie premii regulaminowej świadczy o braku zrozumienia, że wynagrodzenie brutto obejmuje wszystkie składniki wynagrodzenia, które są zaliczane do podstawy wymiaru składek. Odpowiedź 3 540,00 zł natomiast, w której dodano zasiłek chorobowy do sumy, jest wynikiem błędnego założenia, że wszystkie składniki wynagrodzenia muszą być brane pod uwagę. Zrozumienie, które elementy wynagrodzenia są oskładkowane, a które nie, jest kluczowe dla pracodawców, aby mogli prawidłowo wypełniać dokumenty takie jak ZUS RCA. W praktyce, błędne obliczenia mogą skutkować nie tylko problemami z organami podatkowymi, ale również mogą wpływać na wysokość przyszłych świadczeń pracowniczych.