Wskaż konta, na których błędnie wpisano salda początkowe.
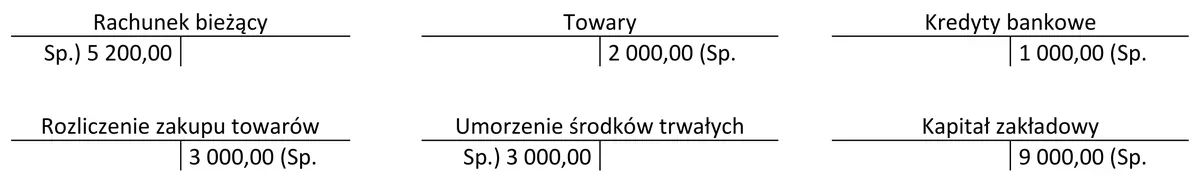
A. Rachunek bieżący i Kapitał zakładowy.
B. Rachunek bieżący i Kredyty bankowe.
C. Rozliczenie zakupu towarów i Kredyty bankowe.
D. Towary i Umorzenie środków trwałych.
Pytanie z egzaminu CKE, czerwiec 2019 (arkusz A.36-X-19.06).
Odpowiedź "Towary i Umorzenie środków trwałych" jest poprawna, ponieważ ilustruje właściwe zrozumienie zasad księgowości dotyczących sald początkowych. Towary, będące aktywami obrotowymi, powinny być ujmowane po stronie debetowej (Wn), co oznacza, że ich saldo początkowe zwiększa się. Z kolei umorzenie środków trwałych, które jest kontem pasywnym, powinno być ujmowane po stronie kredytowej (Ma), co oznacza, że jego saldo początkowe zmniejsza się. W praktyce, niepoprawne ujęcie salda umorzenia po stronie debetowej może prowadzić do błędnych analiz finansowych oraz nieprawidłowego przedstawienia wartości aktywów w bilansie. Zgodnie z zasadami rachunkowości, właściwe ujmowanie sald początkowych jest kluczowe dla analizy sytuacji finansowej firmy, w tym dla oceny jej płynności oraz rentowności. W przypadku błędów w tych obszarach, może dojść do zafałszowania wyników finansowych, co jest sprzeczne z dobrymi praktykami rachunkowości i standardami, takimi jak MSSF lub KSR.
Odpowiedzi, które wskazują na błędne konta, często opierają się na niewłaściwym zrozumieniu podstawowych zasad rachunkowości. Na przykład, wskazywanie Rachunku bieżącego oraz Kapitału zakładowego jako błędnych sald początkowych jest mylące, ponieważ te konta nie mają specyficznych wymagań dotyczących stron za pomocą, których powinny być ujęte w bilansie. Rachunek bieżący często odzwierciedla płynne środki przedsiębiorstwa, a jego saldo początkowe może być zarówno po stronie debetowej, jak i kredytowej w zależności od sytuacji finansowej firmy. Analogicznie, Kapitał zakładowy jest kontem pasywnym, które również może nie być błędnie przedstawione w kontekście sald początkowych. Wskazanie Towarów i Umorzenia środków trwałych jako błędnych sald początkowych nie uwzględnia tego, jak różne kategorie kont wpływają na bilans. Towary powinny być zawsze ujęte po stronie debetowej, ponieważ ich nabycie zwiększa aktywa firmy. Typowym błędem myślowym w tej kwestii jest nieprawidłowe postrzeganie relacji między aktywami a pasywami oraz brak zrozumienia, że umorzenie środków trwałych powinno być po stronie kredytowej, co z kolei zmniejsza wartość aktywów trwałych. Dlatego kluczowe jest, aby zrozumieć, jak różne konta działają w obrębie bilansu oraz jakie mają wymogi księgowe w kontekście sald początkowych.