Które konta księgowe zostały błędnie otwarte?
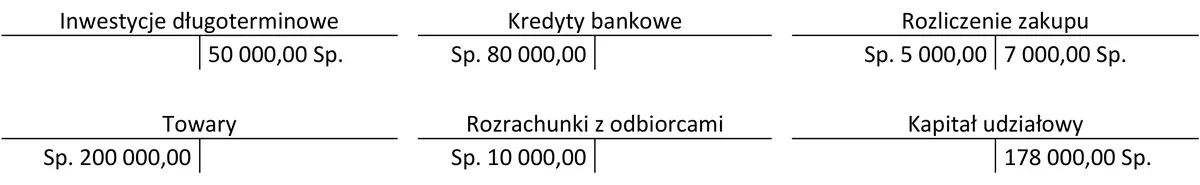
A. Rozrachunki z odbiorcami i Rozliczenie zakupu.
B. Inwestycje długoterminowe i Kredyty bankowe.
C. Towary i Rozrachunki z odbiorcami.
D. Kapitał udziałowy i Rozliczenie zakupu.
Pytanie z egzaminu CKE, styczeń 2019 (arkusz A.36-X-19.01).
Inwestycje długoterminowe oraz Kredyty bankowe zostały błędnie otwarte, ponieważ ich klasyfikacja w bilansie nie odpowiada zasadom rachunkowości. Konta aktywów, takie jak Inwestycje długoterminowe, powinny być księgowane po stronie Wn (Winien), co oznacza, że reprezentują posiadane przez firmę zasoby i zwiększają jej aktywa. Przykładem może być zakup nieruchomości, który w momencie nabycia zwiększa wartość aktywów firmy. Z drugiej strony, Kredyty bankowe są kontem pasywów, co oznacza, że powinny być księgowane po stronie Ma (Ma winien), reprezentując zobowiązania, które firma musi spłacić. Dobre praktyki rachunkowości wymagają, aby saldo początkowe konta pasywów było odpowiednio odzwierciedlone w księgach, co zapewnia prawidłowe bilansowanie. Zrozumienie tych zasad jest kluczowe dla prawidłowego prowadzenia ksiąg rachunkowych oraz raportowania finansowego, co z kolei wpływa na decyzje zarządzające w przedsiębiorstwie.
Wybór niewłaściwych kont księgowych może prowadzić do poważnych konsekwencji w raportowaniu finansowym. Odpowiedzi, które wskazują na błędne klasyfikacje kont, ujawniają powszechne nieporozumienia dotyczące zasad rachunkowości. Na przykład konta Kapitał udziałowy oraz Rozliczenie zakupu są kontami, których klasyfikacja nie odpowiada zasadom aktywów i pasywów. Kapitał udziałowy jest kontem pasywów, które odzwierciedla wkład właścicieli w firmę, natomiast Rozliczenie zakupu jest kontem tymczasowym, służącym do ewidencji transakcji związanych z zakupami, a nie kontem aktywów. Rozrachunki z odbiorcami, które są również wskazane w niepoprawnych odpowiedziach, odnoszą się do należności, co oznacza, że są kontem aktywów, które powinno być księgowane po stronie Wn. Zrozumienie, że konta aktywów i pasywów mają różne funkcje oraz sposoby księgowania, jest kluczowe dla prawidłowego prowadzenia rachunkowości i unikania błędów. Typowe błędy myślowe, które mogą prowadzić do takich pomyłek, obejmują niezrozumienie roli różnych kont w bilansie oraz mylenie zobowiązań z zasobami. Tylko poprzez solidne zrozumienie klasyfikacji kont i ich związków z bilansowymi zasadami rachunkowości, można uniknąć takich błędów w przyszłości.