Którą operację gospodarczą potwierdza przedstawiony dokument?
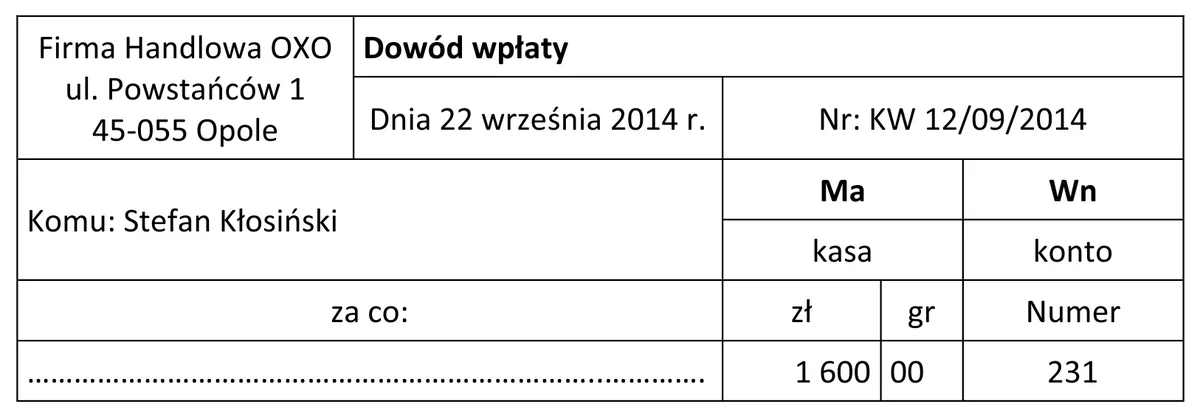
A. Wpływ do kasy należności od pracownika.
B. Podjęcie czekiem gotówki z banku do kasy.
C. Wypłatę pracownikowi zaległego wynagrodzenia.
D. Zwrot przez pracownika do kasy niewykorzystanej zaliczki.
Pytanie z egzaminu CKE, czerwiec 2015 (arkusz A.36-X-15.05).
Dokument, który widzisz w pytaniu, jasno mówi o tym, że pracownik dostał zaległe wynagrodzenie. W polskim rachunkowości, jak widzisz, kwoty po stronie Ma oznaczają, że coś wypłacamy, czyli w tym przypadku wypłacamy kasę. Konta 231 zazwyczaj służy do rozrachunków z pracownikami, więc to dodatkowo potwierdza, że mówimy o wynagrodzeniu. W praktyce, każda wypłata powinna być dobrze udokumentowana, bo to ważne dla przejrzystości i zgodności z prawem pracy. No i pamiętaj, że pracodawca musi prowadzić ewidencję, w której zapisuje wszystkie transakcje związane z wynagrodzeniem. Dzięki temu można na bieżąco ogarniać, jakie są zobowiązania i rozrachunki z pracownikami.
Kiedy spojrzysz na inne odpowiedzi, widać, że jest tam parę ważnych nieporozumień. Wydaje się, że wypłata gotówki z banku do kasy to coś oczywistego, ale niestety nie można tego potwierdzić dokumentem, który mówi o wynagrodzeniach. To nie ma sensu w kontekście przedstawionego dokumentu. Jeszcze na przykład zwrot niewykorzystanej zaliczki przez pracownika, też nie pasuje, bo powinno być to załatwione innym dokumentem, na przykład notą księgową. Ostatnia opcja, mówiąca o wpływie należności od pracownika, też nie ma sensu, bo te wpływy są rejestrowane w inny sposób i nie mają nic wspólnego z wynagrodzeniami. Generalnie, to kluczowy błąd w tych odpowiedziach, bo mylone są różne kategorie operacji finansowych, a także brakuje zrozumienia, jakie dokumenty są potrzebne do potwierdzenia danych transakcji. Każda operacja finansowa powinna być potwierdzona odpowiednim dokumentem źródłowym, co pozwala na prawidłowe księgowanie i ogarnianie przepływów finansowych w firmie.