Wskaż treść operacji gospodarczej zaksięgowanej na kontach na podstawie dowodu PK.
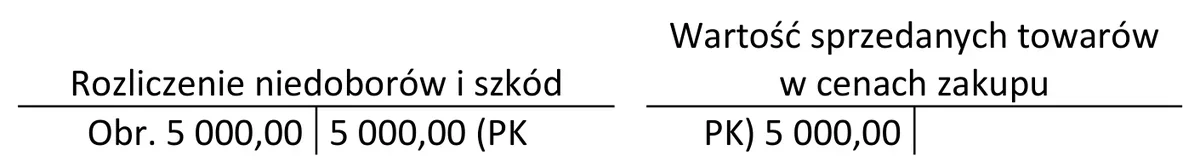
A. Rozliczenie niedoboru materiałów mieszczącego się w granicach norm ubytków naturalnych.
B. Rozliczenie niedoboru towarów mieszczącego się w granicach norm ubytków naturalnych.
C. Rozliczenie niedoboru materiałów przekraczającego granice norm ubytków naturalnych.
D. Rozliczenie niedoboru towarów przekraczającego granice norm ubytków naturalnych.
Pytanie z egzaminu CKE, styczeń 2020 (arkusz A.36-SG-20.01).
Twoja odpowiedź jest całkiem na miejscu, bo dotyczy tego, jak księgować niedobory towarów w ramach dozwolonych norm ubytków. Każdy przedsiębiorca powinien znać te zasady, bo to naprawdę ważne, by mieć jasne wytyczne co do tego, jakich strat można się spodziewać. Dowód PK, czyli to polecenie księgowania, jest potrzebny do udokumentowania tej operacji, gdzie mówimy o kwocie 5 000,00 zł, która powinna być poprawnie zaksięgowana. Jak księgujesz to na koncie "Rozliczenie niedoborów i szkód" po stronie Wn, a na "Wartość sprzedanych towarów w cenach zakupu" po stronie Ma, to pokazuje, że dobrze ogarniasz temat. Ważne, żeby firmy miały rękę na pulsie jeśli chodzi o stany magazynowe i notowały wszelkie różnice, bo to wszystko pomaga w lepszym zarządzaniu i ograniczeniu strat. Z mojego doświadczenia, zrozumienie tych zasad księgowych jest kluczowe dla prawidłowego działania każdej organizacji.
Wybrana przez Ciebie odpowiedź jest niestety nietrafiona. Może to wynikać z tego, że nie do końca rozumiesz różnicę pomiędzy niedoborami mieszczącymi się w normach a tymi, które je przekraczają. Niedobory, które są większe niż te normy, mają inne procedury księgowania i to może prowadzić do pomyłek. Złe odpowiedzi odnośnie rozliczeń niedoborów materiałów i towarów, które wykraczają poza normy, mogą prowadzić do błędnych wniosków, bo firma w takim przypadku musi dokładniej wyjaśniać, dlaczego tak się stało i co z tym zrobić. Księgowanie niedoborów w większych ilościach to zwykle sygnał, że coś może być nie tak z zarządzaniem zapasami, co z kolei może wpływać na rzetelność danych finansowych. Pamiętaj, że nieprzestrzeganie norm ubytków naturalnych może spowodować problemy przy audytach i kontrolach wewnętrznych. Dlatego ważne, żeby firmy przestrzegały zasad dotyczących ewidencji niedoborów, żeby zachować przejrzystość i porządek finansowy.