Na podstawie dowodu PK zaksięgowano operację gospodarczą o treści
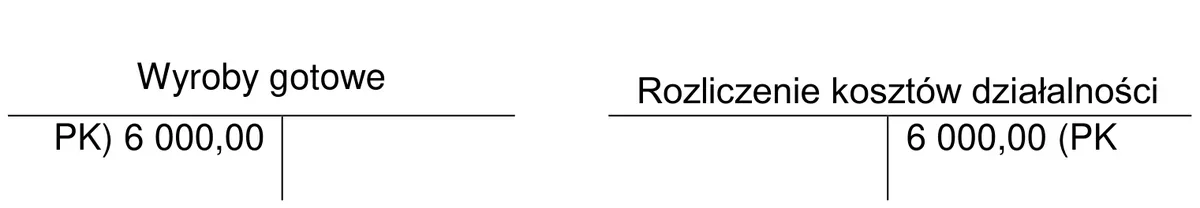
A. zwrócono na produkcję część wyrobów gotowych z powodu wad jakościowych.
B. wydano odbiorcy sprzedane wyroby gotowe.
C. przyjęto wyroby gotowe z produkcji do magazynu w rzeczywistym koszcie wytworzenia.
D. przyjęto wyroby gotowe z produkcji do magazynu w planowanym koszcie wytworzenia.
Pytanie z egzaminu CKE, styczeń 2022 (arkusz A.36-SG-22.01).
Super, że zaznaczyłeś poprawną odpowiedź! To oznacza, że rozumiesz, jak działa przyjęcie gotowych wyrobów do magazynu i to, że muszą być ewidencjonowane w planowanym koszcie. Fajnie, że pamiętasz o zasadach rachunkowości – to ważne, bo dzięki nim można dobrze zarządzać firmą. Jak wpisałeś 6 000,00 PLN na 'Wyroby gotowe', to znaczy, że te rzeczy już są w magazynie i wcześniej były wyprodukowane. Takie dane pozwalają na lepsze szacowanie kosztów produkcji, a warto regularnie porównywać, jak to wygląda w rzeczywistości. To pomaga wyłapać różnice i zareagować, kiedy coś idzie nie tak. Zrozumienie tego procesu to klucz do lepszego zarządzania finansami. Dzięki temu możesz lepiej kontrolować zapasy i wydatki produkcyjne.
No cóż, nie do końca to wyszło. Niepoprawne odpowiedzi zwykle wynikają z tego, że pojawiają się niejasności w pojęciach dotyczących księgowości. Na przykład, jeśli myślisz, że wydanie wyrobów sprzedanych to to samo, co ich przyjęcie, to mamy problem. Wydanie skutkuje tym, że produkty opuszczają magazyn, więc to nie pasuje do pytania. A jakbyś zwracał wyroby z powodu złej jakości, to też nie chodzi o przyjęcie, tylko o korektę w ewidencji. Oczywiście, jeśli przyjmujesz wyroby gotowe w rzeczywistym koszcie, to nieco co innego niż planowanie. Musisz zapamiętać, że w księgowości musisz być precyzyjny zarówno przy przyjęciach, jak i wydaniach, bo źle dobrane konta mogą prowadzić do błędnych analiz. Warto zwracać uwagę na dokładność danych, bo to potem ma znaczenie w raportach finansowych.