Która operacja gospodarcza została zaksięgowana na podstawie dowodu PK1 – Polecenie księgowania?
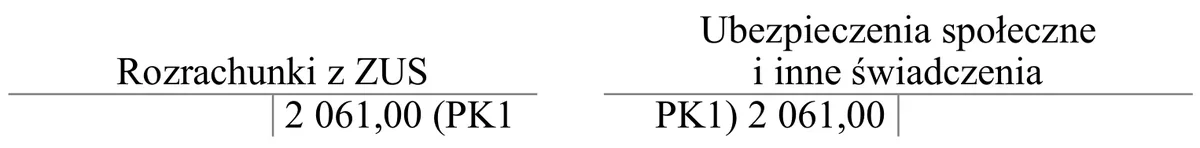
A. Naliczone składki na ubezpieczenia społeczne, FP i FGŚP finansowane przez pracodawcę.
B. Naliczone zasiłki rodzinne finansowane z budżetu państwa.
C. Naliczone zasiłki chorobowe finansowane ze środków ZUS.
D. Naliczone składki na ubezpieczenia społeczne finansowane przez pracowników.
Pytanie z egzaminu CKE, czerwiec 2017 (arkusz A.36-X-17.06).
Odpowiedź jest prawidłowa, ponieważ naliczone składki na ubezpieczenia społeczne, Fundusz Pracy (FP) i Fundusz Gwarantowanych Świadczeń Pracowniczych (FGŚP) są kluczowymi elementami struktury kosztów pracodawcy, które są regulowane przepisami prawa pracy oraz ustawą o systemie ubezpieczeń społecznych. Zgodnie z obowiązującymi normami, to pracodawca jest odpowiedzialny za opłacanie składek na te fundusze, co potwierdza, że operacja księgowa przedstawiona na dowodzie PK1 dotyczyła właśnie tej kategorii. W praktyce, prawidłowe rozrachunki z ZUS są istotne dla zapewnienia płynności finansowej oraz zgodności z przepisami prawa. Pracodawcy powinni regularnie monitorować i weryfikować poprawność naliczonych składek, aby uniknąć potencjalnych sankcji ze strony organów kontrolnych. Dobrą praktyką jest również prowadzenie dokładnej dokumentacji oraz przechowywanie wszelkich dowodów księgowych, co ułatwia późniejsze audyty i analizy finansowe.
Wybór odpowiedzi nieprawidłowej może wynikać z kilku nieporozumień dotyczących zasad księgowania operacji gospodarczych. Naliczone składki na ubezpieczenia społeczne finansowane przez pracowników są potrącane z wynagrodzenia i nie są księgowane jako zobowiązania pracodawcy, co wyklucza tę odpowiedź. Naliczone zasiłki rodzinne finansowane z budżetu państwa nie mają związku z działalnością przedsiębiorstwa, co oznacza, że nie powinny być księgowane na podstawie dowodu PK1. Zasiłki te są niezależne od relacji pracodawca-pracownik i zazwyczaj są obsługiwane przez ZUS. Kolejnym błędnym podejściem jest uwzględnienie naliczonych zasiłków chorobowych finansowanych ze środków ZUS, które również nie są zobowiązaniem pracodawcy. Te zasiłki są wypłacane z funduszy systemu ubezpieczeń społecznych i nie powinny być mylone z obowiązkami pracodawcy. Zrozumienie tych różnic jest kluczowe dla prawidłowego prowadzenia księgowości i unikania błędów w rozrachunkach. Kluczowym błędem myślowym jest nieodróżnianie między odpowiedzialnością finansową pracodawcy a świadczeniami, które są wypłacane przez instytucje zewnętrzne. Właściwe księgowanie i klasyfikacja operacji gospodarczych są fundamentem prawidłowego zarządzania finansami w każdej organizacji.