Wskaż treść operacji gospodarczej zaewidencjonowanej na kontach na podstawie dowodu PT.
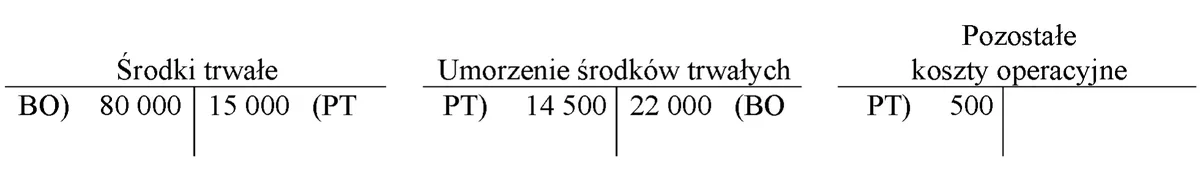
A. Rozchód sprzedanego środka trwałego.
B. Zaksięgowano miesięczną ratę umorzenia środków trwałych.
C. Przyjęto do eksploatacji zakupiony od kontrahenta środek trwały.
D. Sprzedano zbędny środek trwały.
Pytanie z egzaminu CKE, styczeń 2015 (arkusz A.36-X-15.01).
Odpowiedź "Rozchód sprzedanego środka trwałego" jest poprawna, ponieważ dokument PT (przekazanie/wydanie) w kontekście księgowości oznacza operacje związane z wydaniem środka trwałego z majątku firmy, a w tym przypadku dotyczy to sprzedaży. Kiedy środek trwały jest sprzedawany, jego wartość początkowa oraz dotychczasowe umorzenie muszą być wyksięgowane z konta majątku trwałego. W praktyce oznacza to, że księgowanie tej transakcji powinno odzwierciedlać zarówno przychody ze sprzedaży, jak i koszty związane z tym środkiem trwałym. Na przykład, jeśli wartość księgowa sprzedawanego środka trwałego wynosi 500 zł, a jego cena sprzedaży to 800 zł, zysk ze sprzedaży wyniesie 300 zł. Tego rodzaju transakcji należy szczególnie pilnować, aby odpowiednio ująć je w bilansie oraz rachunku zysków i strat, co jest zgodne z zasadami rachunkowości oraz praktykami dotyczącymi sprawozdawczości finansowej.
Wybór odpowiedzi związanych z przyjęciem do eksploatacji środka trwałego lub sprzedażą zbędnego środka trwałego opiera się na niepełnym zrozumieniu funkcji dokumentu PT. Przyjęcie do eksploatacji to proces księgowy, który nie jest powiązany z wydaniem ani sprzedażą, lecz z wprowadzeniem aktywów do użytkowania. Z kolei odpowiedzi dotyczące miesięcznej raty umorzenia lub zaksięgowania wartości początkowej również nie mają zastosowania w kontekście dokumentu PT. Umorzenie to proces rozliczania wartości środka trwałego z punktu widzenia jego kosztów, a nie jego wydania. Właściwe zrozumienie tych terminów jest kluczowe, aby unikać błędów w księgowości, które mogą prowadzić do niezgodności w bilansie i raportach finansowych. Błąd myślowy, który prowadzi do wyboru niepoprawnych opcji, często wynika z mylenia etapów cyklu życia środka trwałego oraz niewłaściwego przyporządkowania dokumentów księgowych do konkretnych operacji. Rzetelne podejście do analizy dokumentacji i zrozumienia związku między różnymi operacjami gospodarczymi jest fundamentem skutecznego zarządzania finansami w każdej organizacji.