Na których kontach księgowych należy zaksięgować operację gospodarczą wynikającą z przedstawionego dowodu księgowego?
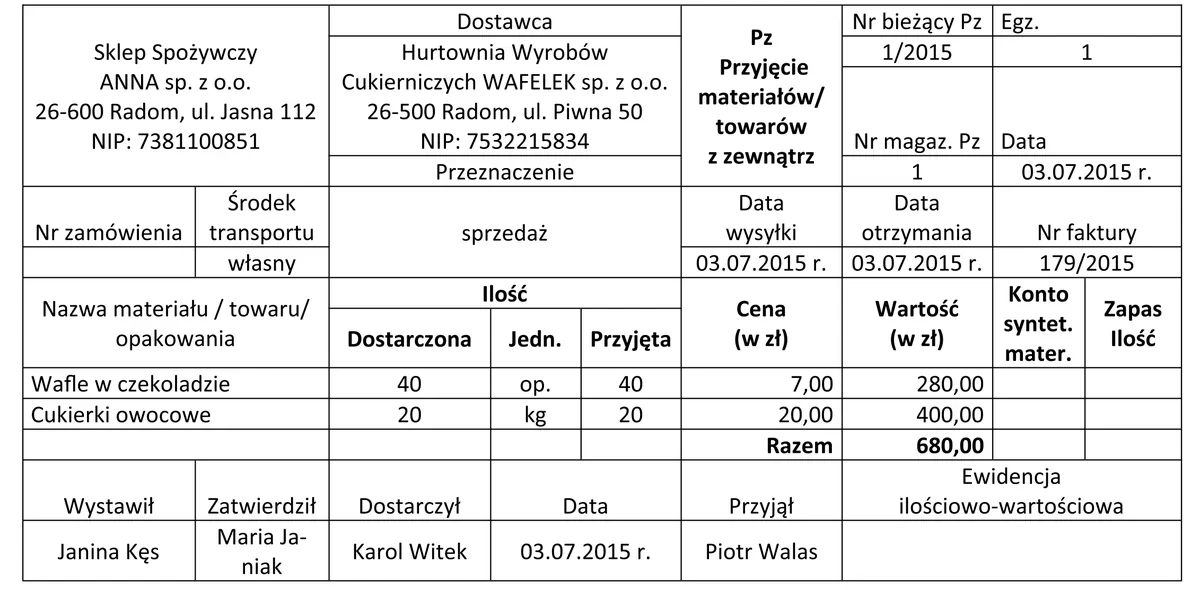
A. Wn Towary, Ma Rozliczenie zakupu.
B. Wn Wyroby gotowe, Ma Rozliczenie kosztów działalności.
C. Wn Rozliczenie zakupu, Ma Towary.
D. Wn Rozliczenie kosztów działalności, Ma Wyroby gotowe.
Pytanie z egzaminu CKE, styczeń 2016 (arkusz A.36-X-16.01).
Odpowiedź, która wskazuje na zaksięgowanie operacji na koncie "Wn Towary" oraz "Ma Rozliczenie zakupu" jest właściwa, ponieważ odzwierciedla rzeczywiste przyjęcie towarów do magazynu. W momencie zakupu towarów, takich jak wafle w czekoladzie i cukierki owocowe, następuje zwiększenie aktywów w postaci towarów, co księguje się na stronie Winien konta "Towary". Zgodnie z zasadami rachunkowości, proces ten jest zgodny z wymogami standardów rachunkowości, które podkreślają konieczność prawidłowego klasyfikowania operacji gospodarczych. Księgowanie na stronie Ma konta "Rozliczenie zakupu" wskazuje na zobowiązania wobec dostawcy, co jest kluczowe dla zachowania równowagi w bilansie. Przykładem może być sytuacja, w której sklep otrzymuje towary, ale jeszcze nie dokonuje płatności, co w praktyce oznacza zwiększenie stanu towarów oraz pojawienie się zobowiązania. Prawidłowe księgowanie tych operacji jest fundamentalne dla utrzymania dokładnych i przejrzystych rozliczeń finansowych.
Wybór innej odpowiedzi często wynika z nieporozumień dotyczących klasyfikacji kont księgowych oraz sposobu, w jaki operacje gospodarcze są rejestrowane. W przypadku wskazania konta "Wn Wyroby gotowe", istnieje pomyłka polegająca na zrozumieniu terminu "wyroby gotowe" jako produktów, które zostały już przetworzone i są gotowe do sprzedaży. W rzeczywistości, w omawianym przypadku, mamy do czynienia z towarami, które nie są jeszcze sprzedane, stąd prawidłowe księgowanie powinno odbywać się na koncie "Towary". Z kolei propozycja wprowadzenia operacji w "Ma Rozliczenie kosztów działalności" jest niewłaściwa, ponieważ takie konto odnosi się do kosztów, a nie do przyjęć towarowych, co mogłoby prowadzić do zniekształcenia obrazu finansowego firmy. Należy również zauważyć, że błędne jest przyjęcie, że księgowanie na "Wn Rozliczenie kosztów działalności" jest stosowne w przypadku zakupu towarów, ponieważ takie podejście może powodować niewłaściwe klasyfikowanie kosztów i przynależy do zupełnie innej kategorii operacji. Prowadzi to do nieprawidłowego obrazu sytuacji finansowej, a także do potencjalnych problemów z audytami i kontrolami wewnętrznymi, które mogą wymagać jasnego przedstawienia przepływów finansowych i aktywów przedsiębiorstwa.