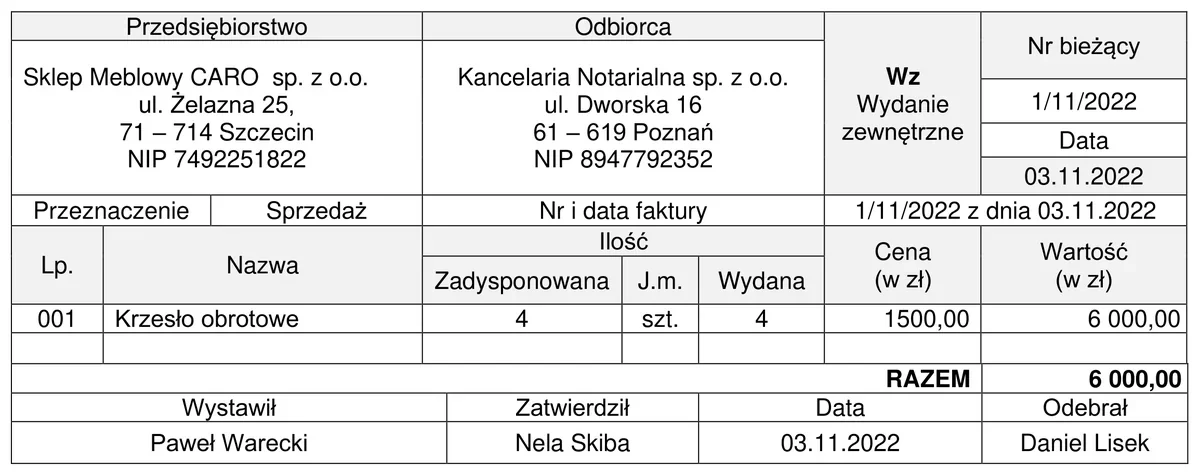
Operację gospodarczą potwierdzoną dowodem Wz – Wydanie zewnętrzne Nr 1/11/2022 w księgach rachunkowych Sklepu Meblowego Cargo Sp. z o.o. należy zaksięgować na kontach
A. Dt Rozrachunki z odbiorcami, Ct Przychody ze sprzedaży towarów.
B. Dt Rozrachunki z odbiorcami, Ct Przychody ze sprzedaży wyrobów gotowych.
C. Dt Koszt sprzedanych wyrobów gotowych, Ct Wyroby gotowe.
D. Dt Wartość sprzedanych towarów w cenach zakupu, Ct Towary.
Pytanie z egzaminu CKE, styczeń 2023 (arkusz A.36-SG-23.01).
Poprawna odpowiedź, czyli zaksięgowanie operacji gospodarczej na kontach Dt Wartość sprzedanych towarów w cenach zakupu oraz Ct Towary, jest zgodna z zasadami rachunkowości. Kiedy dochodzi do wydania towarów z magazynu, niezbędne jest, aby odpowiednio zaktualizować stany magazynowe oraz ująć wartość sprzedanych towarów. W praktyce oznacza to, że gdy towary są wydawane, ich wartość powinna być przenoszona na konto kosztów, co zwiększa koszt sprzedanych towarów, a jednocześnie zmniejsza stan towarów w magazynie. Wydanie zewnętrzne potwierdzone dowodem Wz odzwierciedla transakcję, w której towar opuszcza magazyn, co skutkuje zmniejszeniem aktywów magazynowych. Takie podejście jest zgodne z Międzynarodowymi Standardami Sprawozdawczości Finansowej (MSSF), które kładą nacisk na rzetelne przedstawienie sytuacji finansowej przedsiębiorstwa. Prawidłowe zaksięgowanie tej operacji zapewnia lepsze zarządzanie finansami i dokładniejszą analizę rentowności, co jest kluczowe dla podejmowania decyzji biznesowych.
W przypadku błędnych odpowiedzi, takich jak zaksięgowanie na kontach Dt Koszt sprzedanych wyrobów gotowych, Ct Wyroby gotowe, popełniane są istotne błędy w rozumieniu zasad rachunkowości. Koszt sprzedanych wyrobów gotowych odnosi się do sytuacji, gdy sprzedawane są już gotowe produkty, a nie towary, które są wydawane z magazynu. Koszt sprzedanych wyrobów gotowych powinien być stosowany, gdy mówimy o wyrobach, które przeszły przez cały proces produkcji i są gotowe do sprzedaży, co różni się od sytuacji, gdy mamy do czynienia z towarami. Inna niepoprawna koncepcja pojawia się przy zaksięgowaniu Dt Rozrachunki z odbiorcami, Ct Przychody ze sprzedaży towarów, co sugeruje, że odbyła się już transakcja sprzedaży, podczas gdy w rzeczywistości mamy do czynienia tylko z wydaniem towaru, a nie jego sprzedażą. Również zaksięgowanie Dt Rozrachunki z odbiorcami, Ct Przychody ze sprzedaży wyrobów gotowych, nie uwzględnia faktu, że wydanie towaru nie generuje przychodu, ponieważ nie doszło do transakcji sprzedaży. Prawidłowe rozumienie tych zasad jest kluczowe dla zachowania właściwej dokumentacji i zgodności z obowiązującymi regulacjami rachunkowymi, a także dla zapewnienia przejrzystości w księgowości, co jest fundamentalne dla efektywnego zarządzania finansami w firmie.