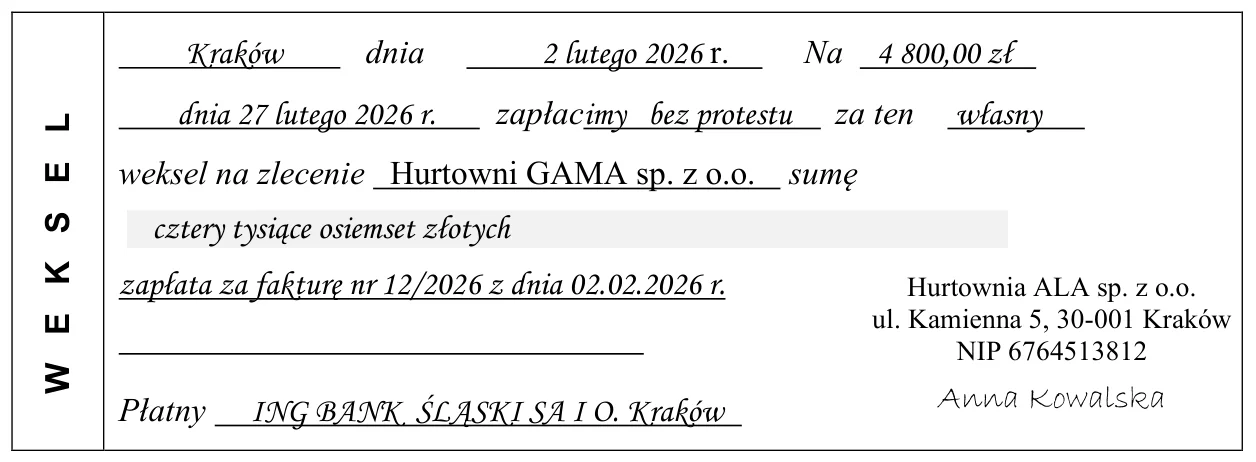
Hurtownia ALA sp. z o.o. zakupiła w Hurtowni GAMA sp. z o.o. towary o wartości brutto 4 500,00 zł. Kontrahenci ustalili, że płatność nastąpi wekslem na kwotę 4 800,00 zł. W Hurtowni GAMA sp. z o.o. otrzymane dyskonto zawarte w sumie wekslowej należy zaksięgować na koncie
A. Przychody finansowe.
Dobrze. Dla Hurtowni GAMA dyskonto 300 zł jest korzyścią z tytułu odroczenia zapłaty, czyli przychodem finansowym.
B. Pozostałe przychody operacyjne.
Źle. Dyskonto wekslowe wiąże się z odroczeniem zapłaty, więc jest przychodem finansowym, a nie pozostałym operacyjnym.
C. Zobowiązania wekslowe.
Źle. Zobowiązania wekslowe ewidencjonuje wystawca weksla, a Hurtownia GAMA jest wierzycielem i ma należność wekslową.
D. Koszty finansowe.
Źle. Koszty finansowe ujmuje dłużnik wekslowy, czyli Hurtownia ALA, która płaci więcej, niż wynosi należność za towar.
Pytanie z egzaminu CKE, czerwiec 2026 (arkusz AU.36-SG-26.06).
W Hurtowni GAMA dyskonto należy zaksięgować na koncie Przychody finansowe. Hurtownia GAMA sprzedała towary i otrzymała weksel na kwotę wyższą od należności: 4 800 zł zamiast 4 500 zł. Różnica 300 zł to dyskonto, czyli wynagrodzenie za odroczenie terminu zapłaty, odpowiadające odsetkom. Dla wierzyciela takie wynagrodzenie jest przychodem z operacji finansowych.
W praktyce wierzyciel ujmuje weksel na koncie Weksle obce albo Należności wekslowe w sumie wekslowej, a dyskonto przypadające na kolejne okresy rozlicza w czasie i zalicza do przychodów finansowych. U dłużnika, czyli w Hurtowni ALA, ta sama kwota jest kosztem finansowym. Do zapamiętania: dyskonto wekslowe to dla wierzyciela przychód finansowy, a dla dłużnika koszt finansowy.
W praktyce wierzyciel ujmuje weksel na koncie Weksle obce albo Należności wekslowe w sumie wekslowej, a dyskonto przypadające na kolejne okresy rozlicza w czasie i zalicza do przychodów finansowych. U dłużnika, czyli w Hurtowni ALA, ta sama kwota jest kosztem finansowym. Do zapamiętania: dyskonto wekslowe to dla wierzyciela przychód finansowy, a dla dłużnika koszt finansowy.
Błędne odpowiedzi biorą się zwykle z pomylenia perspektywy dwóch stron transakcji. Koszty finansowe i Zobowiązania wekslowe pasują do Hurtowni ALA, czyli dłużnika, który wystawił weksel i zapłaci 300 zł więcej, niż wynosi cena towaru. Pytanie dotyczy jednak Hurtowni GAMA, która jest wierzycielem i otrzymała weksel, więc dla niej ten weksel jest należnością, a nadwyżka jest zyskiem, nie kosztem. Konto Pozostałe przychody operacyjne obejmuje przychody związane pośrednio z działalnością, na przykład otrzymane odszkodowania czy zbycie środków trwałych, a nie korzyści z odroczenia płatności.
Dyskonto to wynagrodzenie za kredyt kupiecki udzielony kontrahentowi, dlatego u wierzyciela ujmuje się je na koncie Przychody finansowe, tak jak otrzymane odsetki. U dłużnika, czyli w Hurtowni ALA, ta sama kwota 300 zł zostałaby ujęta jako koszt finansowy, analogicznie do zapłaconych odsetek.
Dyskonto to wynagrodzenie za kredyt kupiecki udzielony kontrahentowi, dlatego u wierzyciela ujmuje się je na koncie Przychody finansowe, tak jak otrzymane odsetki. U dłużnika, czyli w Hurtowni ALA, ta sama kwota 300 zł zostałaby ujęta jako koszt finansowy, analogicznie do zapłaconych odsetek.