Na schemacie przedstawiono ewidencję na kontach
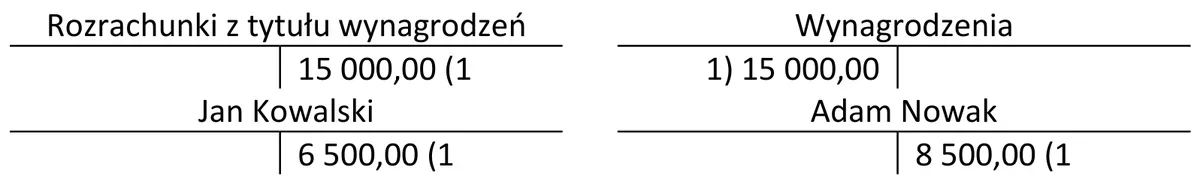
A. korygujących i analitycznych.
B. rozliczeniowych i analitycznych.
C. syntetycznych i korygujących.
D. syntetycznych i analitycznych.
Pytanie z egzaminu CKE, styczeń 2018 (arkusz A.36-X-18.01).
Na przedstawionym schemacie widzimy ewidencję na kontach syntetycznych oraz analitycznych, co jest fundamentalnym elementem w księgowości. Konta syntetyczne, takie jak 'Rozrachunki z tytułu wynagrodzeń' czy 'Wynagrodzenia', służą do ogólnego rejestrowania transakcji i sumarycznego przedstawiania wartości w raportach finansowych. Z kolei konta analityczne, takie jak 'Jan Kowalski' czy 'Adam Nowak', dostarczają szczegółowych informacji na temat poszczególnych składników tych rozrachunków. W praktyce, systematyczne prowadzenie takich ewidencji pozwala na dokładne śledzenie i analizowanie wydatków oraz przychodów związanych z wynagrodzeniami. Umożliwia to także lepsze zarządzanie finansami przedsiębiorstwa oraz spełnienie wymogów prawnych dotyczących sprawozdań finansowych. W zgodzie z najlepszymi praktykami branżowymi, takie zróżnicowanie kont umożliwia bardziej precyzyjne raportowanie i ułatwia proces audytu, co jest kluczowe w kontekście transparentności i odpowiedzialności finansowej.
W przypadku niepoprawnych odpowiedzi, pojawiają się powszechne nieporozumienia dotyczące klasyfikacji kont w księgowości. Przykładowo, odpowiedzi sugerujące 'korygujące i analityczne' mylą pojęcia związane z ewidencją. Konta korygujące są wykorzystywane do prostowania błędów w ewidencji, a nie do klasyfikacji transakcji, co czyni je niewłaściwym wyborem w kontekście schematu przedstawiającego ewidencję. Kolejną nieścisłością jest zestawienie kont syntetycznych z rozliczeniowymi. Konta rozliczeniowe najczęściej dotyczą transakcji, które mają na celu zbilansowanie określonych zobowiązań, a nie stanowią roli kont syntetycznych, które są kluczowe dla ogólnej klasyfikacji i podsumowania danych finansowych. Ponadto, klasyfikacja kont syntetycznych i korygujących nie odzwierciedla ich prawidłowego zastosowania w praktyce. Właściwe zrozumienie różnicy między tymi typami kont jest kluczowe dla skutecznego zarządzania ewidencją księgową oraz przygotowywania raportów finansowych, które muszą spełniać określone normy i standardy. W praktyce, błędne podejścia do klasyfikacji mogą prowadzić do znaczących problemów w sprawozdawczości finansowej oraz zrozumieniu sytuacji finansowej jednostki.