Na podstawie fragmentu ewidencji księgowej Hurtowni TARA sp. z o.o. sporządzonej na dzień 31.12.2017 r. ustal wartość towarów w magazynie w rzeczywistej cenie zakupu.
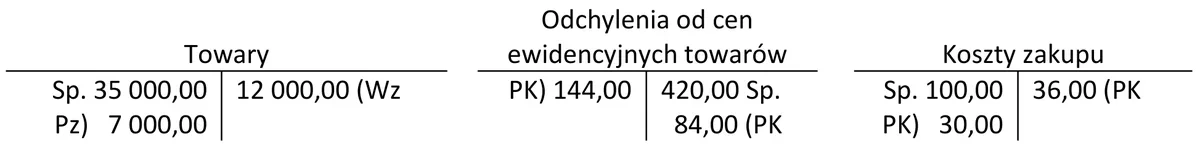
A. 30 000,00 zł
B. 29 640,00 zł
C. 29 734,00 zł
D. 41 496,00 zł
Pytanie z egzaminu CKE, styczeń 2018 (arkusz A.36-X-18.01).
Odpowiedź 29 640,00 zł jest poprawna, ponieważ dokładnie odzwierciedla wartość towarów w magazynie Hurtowni TARA sp. z o.o. w rzeczywistej cenie zakupu. Aby prawidłowo określić wartość towarów, należy uwzględnić wszystkie koszty związane z nabyciem towaru, w tym ceny zakupu, transportu oraz inne ewentualne opłaty. W praktyce, przy sporządzaniu ewidencji księgowej, istotne jest przestrzeganie zasad rachunkowości wg Ustawy o rachunkowości, która wymaga, aby wartość towarów była określona na poziomie rzeczywistych wydatków poniesionych na ich nabycie. Przykładem takiego podejścia może być sporządzanie zestawienia zakupów w danym okresie, aby zweryfikować, czy uwzględniono wszystkie elementy kosztów. Warto również zaznaczyć, że w sytuacji, gdy wyniki obliczeń nie zgadzają się z żadną z dostępnych odpowiedzi, może to wskazywać na błędne dane bądź braki w informacji, co powinno skłonić do ponownej analizy dostarczonych danych.
Odpowiedzi, które nie spełniają kryteriów ustalania wartości towarów w magazynie, mogą wynikać z kilku podstawowych nieporozumień w zakresie rachunkowości. Na przykład, niektórzy mogą obliczać wartość towarów na podstawie danych historycznych lub przybliżeń, co prowadzi do nieprawidłowych wyników. Wartość towarów powinna być ustalona na podstawie rzeczywistych kosztów zakupu, a nie na szacunkach, które mogą być nieaktualne lub nieodzwierciedlające rzeczywistego stanu. Kolejnym błędem, który może wystąpić, jest pominięcie dodatkowych kosztów, takich jak transport czy ubezpieczenie, które w znaczący sposób mogą wpłynąć na finalną wartość towarów w magazynie. Błędne odpowiedzi mogą także wynikać z zastosowania niewłaściwych metod wyceny, np. przyjęcia ceny sprzedaży zamiast ceny zakupu. W praktyce, każda firma powinna stosować ugruntowane procedury ewidencyjne, które są zgodne z normami rachunkowości, aby uniknąć takich błędów. Przy ustalaniu wartości towarów istotne jest również zrozumienie, jak różne metody wyceny (np. FIFO, LIFO) mogą wpływać na końcowy wynik. Dlatego tak ważne jest, aby przy podejmowaniu decyzji bazować na solidnych podstawach rachunkowych oraz przepisach prawnych.