Operację gospodarczą na podstawie zamieszczonego dowodu PK należało zaksięgować
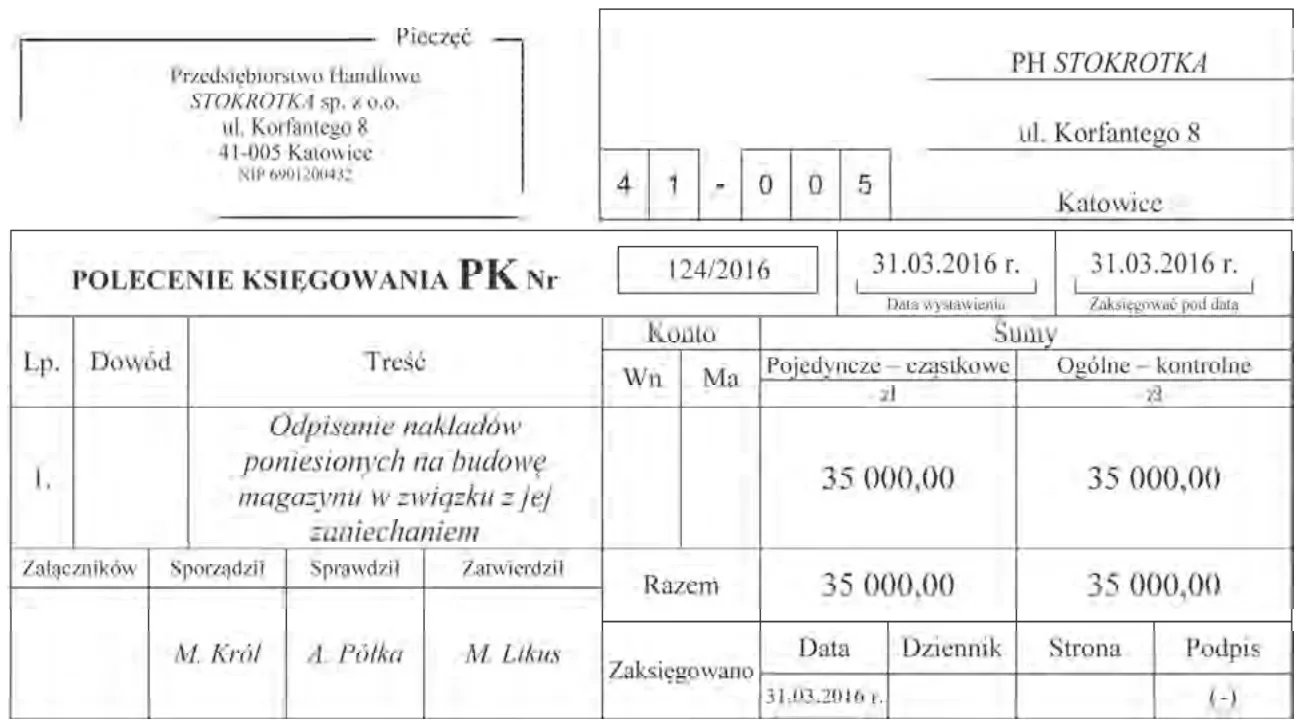
A. Dt Pozostałe koszty operacyjne, Ct Środki trwałe w budowie.
B. Dt Koszty finansowe, Ct Środki trwałe w budowie.
C. Dt Środki trwałe w budowie, Ct Przychody finansowe.
D. Dt Środki trwałe w budowie, Ct Pozostałe przychody operacyjne.
Pytanie z egzaminu CKE, styczeń 2017 (arkusz A.36-X-17.01).
W tej operacji kluczowe jest to, że konto Środki trwałe w budowie zostaje zmniejszone, dlatego zapis po stronie Ct jest logiczny i zgodny z zasadą funkcjonowania kont aktywnych. Środki trwałe w budowie to aktywo, na którym gromadzi się nakłady ponoszone przed przyjęciem środka trwałego do używania, np. faktury za roboty budowlane, dokumentację projektową, nadzór inwestorski czy montaż maszyny. Jeżeli jednak dowód PK dokumentuje zdarzenie, które powoduje wyksięgowanie części tych nakładów jako nieprzynoszących już korzyści ekonomicznych, to nie zwiększamy dalej aktywa, tylko odnosimy wartość w ciężar kosztów. Właściwe ujęcie to Dt Pozostałe koszty operacyjne, Ct Środki trwałe w budowie. Moim zdaniem to typowy zapis przy zaniechanej inwestycji, likwidacji części nakładów albo uznaniu, że dany wydatek nie spełnia już definicji aktywa według ustawy o rachunkowości. Pozostałe koszty operacyjne obejmują zdarzenia pośrednio związane z działalnością operacyjną, ale niebędące zwykłym kosztem wytworzenia produktu czy kosztem finansowym. Dobra praktyka jest taka, żeby do PK dołączyć uzasadnienie: decyzję kierownika jednostki, protokół likwidacji, notatkę techniczną albo inną dokumentację potwierdzającą przyczynę wyksięgowania. Wtedy dekretacja jest nie tylko poprawna, ale też możliwa do obrony przy kontroli lub badaniu sprawozdania finansowego.
W tym zadaniu łatwo pomylić kierunek księgowania, bo konto Środki trwałe w budowie kojarzy się z nakładami inwestycyjnymi i często automatycznie wpisuje się je po stronie Dt. To byłoby poprawne wtedy, gdy jednostka ponosi nowe nakłady zwiększające wartość budowanego środka trwałego, na przykład otrzymuje fakturę za wykonanie fundamentów pod halę. Tutaj jednak poprawny zapis zmniejsza aktywo, więc Środki trwałe w budowie muszą wystąpić po stronie Ct. Jeżeli nakłady nie będą już wykorzystane do uzyskania przyszłych korzyści ekonomicznych, to nie mogą pozostać w aktywach tylko dlatego, że kiedyś były inwestycją. Zasada ostrożności i realnej wyceny aktywów wymaga ich odpisania w koszty. Nie należy też traktować takiej operacji jako przychodu finansowego ani kosztu finansowego. Przychody i koszty finansowe dotyczą głównie odsetek, różnic kursowych, aktualizacji wartości inwestycji finansowych czy operacji na papierach wartościowych. Samo wyksięgowanie nakładów ze środków trwałych w budowie nie ma charakteru finansowego, nawet jeśli kwota jest duża i wpływa na wynik. Błędne jest również księgowanie po stronie pozostałych przychodów operacyjnych, bo przychód powstaje wtedy, gdy jednostka uzyskuje korzyść, np. odszkodowanie, dotację, rozwiązanie odpisu aktualizującego albo sprzedaż składnika majątku powyżej wartości księgowej. Tutaj mamy raczej stratę ekonomiczną lub koszt związany z działalnością uboczną, więc naturalnym miejscem jest konto Pozostałe koszty operacyjne. Z mojego doświadczenia uczniowie często patrzą tylko na nazwy kont, a nie na to, czy operacja zwiększa czy zmniejsza aktywa. W księgowości to właśnie kierunek zmiany jest bardzo ważny, bo Dt i Ct nie są przypadkowe, tylko wynikają z zasad podwójnego zapisu.