W miesiącu przyjęcia środka trwałego do używania na podstawie dowodu OT zaksięgowano również jego odpis amortyzacyjny na podstawie dowodu PK. Którą metodę amortyzacji środka trwałego zastosowano?
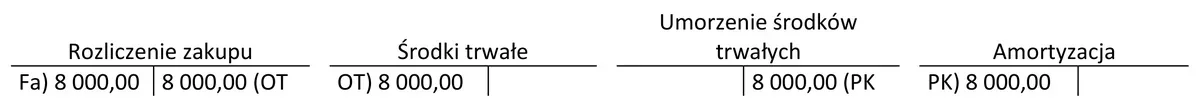
A. Metodę jednorazowego odpisu.
B. Metodę naturalną.
C. Metodę liniową.
D. Metodę degresywną.
Pytanie z egzaminu CKE, czerwiec 2019 (arkusz A.36-X-19.06).
Metoda jednorazowego odpisu amortyzacyjnego pozwala na pełne umorzenie wartości środka trwałego w roku jego przyjęcia do ewidencji. Zastosowanie tej metody znacząco wpływa na obciążenie kosztów w danym roku, co może być korzystne dla przedsiębiorstw, które dążą do obniżenia podstawy opodatkowania w danym okresie. Przykładowo, jeżeli firma nabywa nowy sprzęt komputerowy o wartości 10 000 zł, to przy zastosowaniu metody jednorazowego odpisu, cała kwota zostanie odpisana jako koszt w momencie zakupu, co może znacząco wpłynąć na wynik finansowy. Warto podkreślić, że ta metoda jest szczególnie popularna wśród małych i średnich przedsiębiorstw, które często inwestują w nowe technologie, a możliwość jednorazowego odpisu amortyzacyjnego pozwala im na szybsze uzyskanie korzyści podatkowych. Warto również zaznaczyć, że metoda ta jest zgodna z przepisami prawa podatkowego, które umożliwiają jej stosowanie w określonych warunkach dla środków trwałych o niskiej wartości.
W przypadku prób wyboru innych metod amortyzacji, jak metoda liniowa, degresywna czy naturalna, pojawiają się pewne nieporozumienia co do sposobu księgowania oraz zasadności ich stosowania. Metoda liniowa polega na równomiernym rozłożeniu kosztów amortyzacji na cały okres użytkowania środka trwałego. W praktyce oznacza to, że co roku odpisy są jednakowe, co nie odzwierciedla sytuacji przedstawionej w pytaniu, gdzie odpis został zaksięgowany w pełnej wysokości w miesiącu przyjęcia. Z kolei metoda degresywna umożliwia wyższą amortyzację w początkowych latach użytkowania, jednak nadal nie pozwala na jednorazowe umorzenie całej wartości w roku zakupu. Metoda naturalna, związana głównie z amortyzacją zasobów naturalnych, nie jest stosowana do środków trwałych w kontekście finansów przedsiębiorstwa. Wybór niewłaściwej metody amortyzacji może prowadzić do nieefektywnego zarządzania kosztami oraz błędnego przedstawienia sytuacji finansowej przedsiębiorstwa. Prawidłowe zrozumienie zasad amortyzacji jest kluczowe dla podejmowania decyzji inwestycyjnych oraz optymalizacji obciążeń podatkowych, a zatem znajomość różnic między metodami amortyzacji jest niezbędna dla każdego specjalisty ds. finansów.