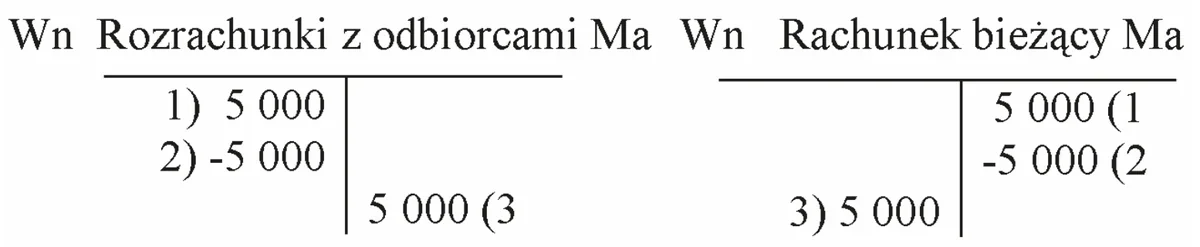
W przedsiębiorstwie zaksięgowano operacje gospodarcze na zamieszczonych kontach księgowych.
Operacja 1) WB - błędnie zaksięgowano wpływ należności od odbiorcy na rachunek bieżący 5 000 zł.
Operacja 2) PK - po stwierdzeniu niewłaściwego zapisu księgowego dokonano korekty.
Operacja 3) PK - dokonano poprawnego zapisu księgowego.
Którą metodę poprawiania błędów księgowych zastosowano?
A. Storno czarne całkowite.
B. Storno czarne częściowe.
C. Przekreślenie niewłaściwego zapisu.
D. Storno czerwone.
Pytanie z egzaminu CKE, czerwiec 2013 (arkusz A.36-X-13.05).
Odpowiedź "Storno czerwone" jest jak najbardziej na miejscu, bo chodzi o to, żeby naprawić błąd księgowy. Gdy mamy pomyłkę, na przykład za dużą kwotę przychodu, to robimy zapis z minusem, co działa jak korekta. Fajnie, że w ten sposób wszystko pozostaje na papierze, bo to ważne dla audytorów i kontrolerów. W rachunkowości bardzo ważne jest, żeby błędy naprawiać poprzez dodatkowe zapisy, a nie usuwać całkiem, bo to wprowadza niejasności. I tak, storno czerwone to coś, co jest akceptowane prawie wszędzie, więc dobrze to znać.
Gdybyś wybrał którąś z innych metod, to można się natknąć na jakieś nieporozumienia jeśli chodzi o podstawowe zasady księgowości. Na przykład storno czarne całkowite nie jest dobrym pomysłem, bo nie daje przejrzystości w dokumentacji. Takie podejście może sprawić, że błędy zostaną ukryte, a to już nie jest w porządku. Przekreślenie błędnego zapisu też nie załatwia sprawy, bo wizualnie go ukrywa, ale nie usuwa. A storno czarne częściowe? No cóż, może wprowadzić w błąd co do tego, na ile błąd został naprawiony. Generalnie, błędne odpowiedzi często wynikają z przekonania, że błędy należy po prostu usunąć w jakiś nieprzejrzysty sposób, co stoi w sprzeczności z zasadami rachunkowości. Trzeba pamiętać, żeby używać metod, które nie tylko naprawiają, ale też dokumentują wszystko w przejrzysty sposób.