Na podstawie przedstawionego schematu ewidencji środków trwałych można stwierdzić, że wartość bilansowa środków trwałych na koniec okresu sprawozdawczego wynosi
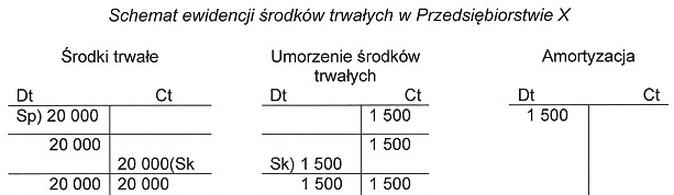
Wartość bilansowa środków trwałych na koniec okresu sprawozdawczego wynosi 18 500 zł, ponieważ obliczamy ją poprzez odjęcie dokonanych umorzeń od wartości początkowej. W tym przypadku wartość początkowa środków trwałych wynosi 20 000 zł, a umorzenia osiągnęły wartość 1 500 zł. Takie podejście jest zgodne z Międzynarodowymi Standardami Sprawozdawczości Finansowej (MSSF), które podkreślają znaczenie rzetelnego przedstawiania wartości aktywów w bilansach. W praktyce, analiza wartości bilansowej jest kluczowa dla oceny kondycji finansowej przedsiębiorstwa oraz dla podejmowania decyzji inwestycyjnych. Na przykład, w przypadku sprzedaży środków trwałych, wartość bilansowa określa, jaką kwotę można oczekiwać w wyniku transakcji. Właściwe obliczenie wartości bilansowej także pomaga w planowaniu amortyzacji oraz w zarządzaniu majątkiem firmy, co jest szczególnie istotne w kontekście analizy rentowności i efektywności inwestycji.
Wybór nieprawidłowej wartości bilansowej środków trwałych często wynika z błędnych założeń dotyczących obliczeń i interpretacji danych finansowych. Odpowiedzi takie jak 17 000 zł i 20 000 zł mogą sugerować, że osoby je wybierające zlekceważyły proces umorzenia. Umorzenie jest kluczowym elementem obliczeń, ponieważ odzwierciedla utratę wartości środków trwałych z upływem czasu oraz ich zużycie. Wartość bilansowa powinna być obliczana na podstawie wartości początkowej pomniejszonej o skumulowane umorzenia, a to oznacza, że ignorowanie tego kroku prowadzi do nieprecyzyjnych wyników. Odpowiedź 21 500 zł może wynikać z błędnego założenia, że wartość bilansowa może być wyższa od wartości początkowej. Taka interpretacja jest niezgodna z zasadami rachunkowości, które stanowią, że wartość bilansowa nie powinna przekraczać wartości początkowej. Często popełniane błędy to także brak uwzględnienia wszystkich kosztów związanych z nabyciem środków trwałych, co może prowadzić do zawyżenia ich wartości. Prawidłowe podejście do obliczeń bilansowych jest kluczowe dla zachowania transparentności finansowej oraz dla podejmowania strategicznych decyzji dotyczących alokacji kapitału w firmie.