Na podstawie zapisów na kontach księgowych ustal wartość materiałów w cenach nabycia na dzień bilansowy. w
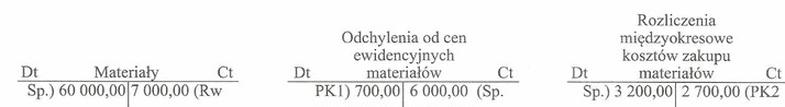
Wartość materiałów w cenach nabycia na dzień bilansowy wynosi 48 200,00 zł. Obliczenia oparte są na analizie sald konta "Materiały". W metodzie obliczania wartości materiałów kluczowe jest zrozumienie, jak należy zinterpretować obroty w księgowości. Obliczając saldo końcowe konta, porównujemy sumę obrotów po stronie Winien (Dt), która obejmuje zakupy materiałów, z sumą obrotów po stronie Ma (Ct), do której zalicza się wykorzystane materiały. Wartość końcowa, czyli saldo konta, pozwala na ustalenie rzeczywistej wartości materiałów na dzień bilansowy. Praktyczne zastosowanie tej wiedzy jest nieocenione w sporządzaniu sprawozdań finansowych oraz przy podejmowaniu decyzji zarządczych dotyczących zakupów i zarządzania zapasami. W kontekście standardów rachunkowości, wartość materiałów powinna być zgodna z zasadą ostrożności, co oznacza, że nie należy zawyżać wartości zapasów, co mogłoby prowadzić do nieprawidłowego obrazu sytuacji finansowej firmy.
Analiza błędnych odpowiedzi pokazuje, że zrozumienie zasad obliczania wartości materiałów w cenach nabycia na dzień bilansowy jest kluczowe dla prawidłowego zarządzania finansami przedsiębiorstwa. Odpowiedzi, które wskazują wartości inne niż 48 200,00 zł, najczęściej wynikają z błędnych obliczeń lub niepełnej analizy zapisów na kontach. Wartość 57 800,00 zł może sugerować, że osoba odpowiadająca uwzględniła zbyt wiele obrotów po stronie Winien, nie biorąc pod uwagę odpowiednich zapisów po stronie Ma. Podobnie, propozycje 47 200,00 zł oraz 58 800,00 zł mogą wynikać z pomyłek w sumowaniu lub błędnego zrozumienia, jakie transakcje powinny być uwzględnione w obliczeniach. Częstym błędem jest również nieprawidłowe rozumienie zasady sporządzania bilansu oraz interpretacji kont księgowych, co prowadzi do mylnych wniosków. W kontekście księgowości, ważne jest, aby mieć na uwadze, że wszelkie wartości należy obliczać na podstawie rzetelnych danych z kont, a także zgodnie z przyjętymi standardami rachunkowości. Niezrozumienie wpływu różnych transakcji na saldo konta "Materiały" wpływa negatywnie na jakość podejmowanych decyzji finansowych, a także na przygotowywanie sprawozdań finansowych. Dobrą praktyką jest regularne przeglądanie danych księgowych oraz weryfikowanie obliczeń, aby zapewnić dokładność i zgodność z obowiązującymi standardami.