Na podstawie zapisów na wybranych kontach księgowych można określić, że w bilansie zamknięcia stan
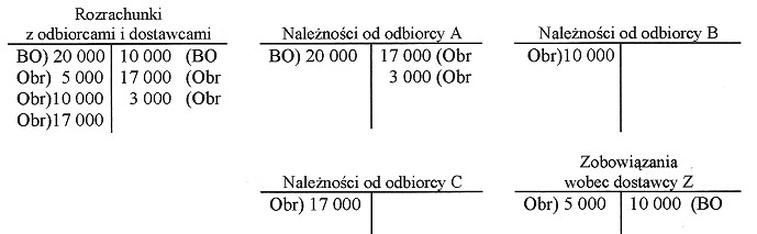
Poprawna odpowiedź wskazuje, że stan należności wynosi 27 000 zł, a stan zobowiązań 5 000 zł. Aby zrozumieć, jak to obliczyć, należy odwołać się do metod analizy kont księgowych. W pierwszej kolejności, saldo końcowe na kontach zależy od obrotów oraz początkowego stanu. W przypadku odbiorcy A, saldo wynosi 0 zł, co oznacza, że wszelkie transakcje związane z tą jednostką zrównoważyły jego początkowe zobowiązania. Odbiorca B z saldem 10 000 zł oraz odbiorca C z saldem 17 000 zł łączą się, tworząc całkowitą wartość należności równą 27 000 zł. Zobowiązania wobec dostawcy Z, które wynoszą 5 000 zł, są wynikiem różnicy pomiędzy obrotami a początkowym saldem. Dobrą praktyką jest regularne monitorowanie sald na kontach, co pozwala na bieżącą kontrolę płynności finansowej oraz unikanie nieporozumień w zakresie raportowania finansowego.
Wybór błędnej odpowiedzi może wynikać z kilku nieporozumień związanych z obliczaniem sald kont księgowych. Na przykład, w przypadku stwierdzenia, że stan należności wynosi 22 000 zł, może to sugerować nieprawidłowe zrozumienie obliczeń. Kluczowe jest, aby zwrócić uwagę na to, że saldo na koncie zależy nie tylko od początkowego stanu, ale również od obrotów, które zmieniają to saldo. Dla odbiorcy A, który wykazuje saldo 0 zł, a dla odbiorcy B i C, gdzie łącznie osiągają 27 000 zł, niewłaściwe zsumowanie obrotów i nieprawidłowe założenia co do sald początkowych mogą prowadzić do błędnych wniosków. Ponadto, stwierdzenie, że stan zobowiązań wynosi 22 000 zł, wskazuje na brak zrozumienia natury tych zobowiązań. Zobowiązania powinny być obliczane na podstawie przeszłych transakcji oraz aktualnych sald, a nie na podstawie z góry ustalonych wartości, co może prowadzić do poważnych błędów w sprawozdaniach finansowych. Kluczowym błędem myślowym jest również mylenie obrotów z saldami, co jest fundamentalną zasadą księgowości. Właściwe podejście do analizy kont księgowych to nie tylko obliczanie wartości, ale także zrozumienie, jakie transakcje wpływają na te wartości oraz jak się one zmieniają w czasie.