Na podstawie zapisów przedstawionych na kontach księgowych ustal wartość bieżącą wartości niematerialnych i prawnych.
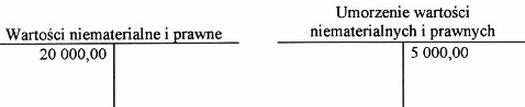
Poprawna odpowiedź to 15 000,00 zł, ponieważ wartość bieżąca wartości niematerialnych i prawnych ustalana jest na podstawie wartości początkowej oraz skumulowanych umorzeń. W tym przypadku, wartość początkowa wynosi 20 000,00 zł, a skumulowane umorzenia to 5 000,00 zł. Aby obliczyć wartość bieżącą, wystarczy odjąć skumulowane umorzenia od wartości początkowej: 20 000,00 zł - 5 000,00 zł = 15 000,00 zł. Taki sposób ustalania wartości bieżącej jest zgodny z zasadami rachunkowości, które wymagają, aby wartości niematerialne i prawne były regularnie umarzane na podstawie przewidywanego okresu ich użytkowania. W praktyce, umorzenie odzwierciedla stopniowe zmniejszenie wartości tych aktywów, co jest istotne dla dokładnego odzwierciedlenia stanu majątkowego przedsiębiorstwa w bilansie. Przy ustalaniu wartości bieżącej, należy również uwzględniać zmiany w przepisach oraz standardy rachunkowości takie jak MSSF czy KSR, które mogą wpłynąć na postrzeganą wartość aktywów. Warto pamiętać, że precyzyjne ustalanie wartości aktywów niematerialnych i prawnych jest kluczowe w kontekście planowania finansowego oraz raportowania.
Wartość bieżąca wartości niematerialnych i prawnych jest kluczowym elementem w rachunkowości, ale niektóre odpowiedzi na to pytanie mogą prowadzić do mylnych wniosków. Odpowiedzi 5 000,00 zł, 25 000,00 zł oraz 20 000,00 zł są niepoprawne, ponieważ nie uwzględniają zasadniczych zasad dotyczących umorzeń. Odpowiedź 5 000,00 zł może sugerować, że umorzenia są większe niż wartość początkowa, co jest technicznie niemożliwe i może prowadzić do zafałszowania obrazu finansowego firmy. Odpowiedź 25 000,00 zł błędnie zakłada, że wartość bieżąca to suma wartości początkowej oraz umorzeń, co stoi w sprzeczności z zasadą, że umorzenia odzwierciedlają stopniowe zmniejszenie wartości aktywów. Natomiast odpowiedź 20 000,00 zł pomija fakt, że skumulowane umorzenia muszą być odjęte od wartości początkowej, co jest niezbędnym krokiem w procesie obliczania wartości bieżącej. Tego rodzaju błędne podejścia mogą prowadzić do nieprawidłowego raportowania finansowego, a także do trudności w podejmowaniu decyzji inwestycyjnych. Ważne jest, aby podchodzić do obliczeń z uwzględnieniem całego kontekstu finansowego oraz standardów rachunkowości, które precyzują, jak powinny być ustalane wartości aktywów. Zrozumienie tych zasad jest kluczowe dla prawidłowego zarządzania finansami przedsiębiorstwa.