Na podstawie zapisów na kontach księgowych wskaż właściwy dekret narzutu odchyleń od cen ewidencyjnych przypadających na zużyte materiały.
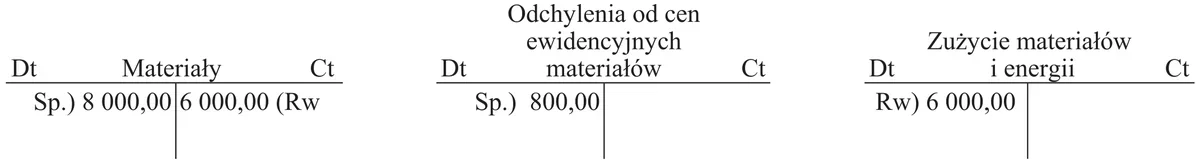
A. 800,00 zł na kontach Odchylenia od cen ewidencyjnych materiałów po stronie Dt oraz Zużycie materiałów i energii po stronie Ct.
B. 600,00 zł na kontach Odchylenia od cen ewidencyjnych materiałów po stronie Dt oraz Zużycie materiałów i energii po stronie Ct.
C. 800,00 zł na kontach Zużycie materiałów i energii po stronie Dt oraz Odchylenia od cen ewidencyjnych materiałów po stronie Ct.
D. 600,00 zł na kontach Zużycie materiałów i energii po stronie Dt oraz Odchylenia od cen ewidencyjnych materiałów po stronie Ct.
Pytanie z egzaminu CKE, styczeń 2017 (arkusz A.36-X-17.01).
Odpowiedź, w której kwota 600,00 zł jest zaksięgowana na kontach Zużycie materiałów i energii po stronie Dt oraz Odchylenia od cen ewidencyjnych materiałów po stronie Ct, jest prawidłowa. Ta transakcja odzwierciedla właściwy sposób rozliczania narzutów odchyleń związanych z cenami ewidencyjnymi materiałów. W praktyce oznacza to, że koszty zużycia materiałów są powiązane z odchyleniami od cen ewidencyjnych, co jest zgodne z zasadą rzetelności w księgowości. W momencie, gdy materiały są używane, należy zaksięgować ich wartość oraz wszelkie odchylenia, aby zapewnić dokładne odwzorowanie stanu finansowego przedsiębiorstwa. Stosując tę metodę, firmy mogą precyzyjnie monitorować koszty związane z materiałami, co pozwala na lepszą kontrolę budżetową oraz planowanie finansowe. Warto również zauważyć, że zgodnie z Międzynarodowymi Standardami Sprawozdawczości Finansowej (MSSF), przedsiębiorstwa powinny stosować odpowiednie metody rachunkowości, które zapewniają prawidłowe odwzorowanie sytuacji finansowej, co jest realizowane poprzez skuteczne zarządzanie narzutami i odchyleniami od cen ewidencyjnych.
Podane nieprawidłowe odpowiedzi opierają się na błędnych założeniach dotyczących księgowania narzutów odchyleń. Istotną kwestią w księgowości jest zrozumienie, że narzuty odchyleń od cen ewidencyjnych powinny być przypisane do kont, które najlepiej odzwierciedlają powiązania między kosztami a przychodami. Księgowanie odchyleń na kontach, które nie odzwierciedlają rzeczywistych kosztów zużycia materiałów, prowadzi do zniekształcenia sprawozdań finansowych. Użycie kwoty 600,00 zł na kontach Odchylenia od cen ewidencyjnych po stronie Dt oraz Zużycie materiałów po stronie Ct nie tylko jest niezgodne z zasadami księgowości, ale także wprowadza w błąd co do rzeczywistego stanu kosztów. Przykładowo, jeżeli odchylenie jest rejestrowane jako obciążenie kosztów zamiast jako przychód, może to prowadzić do niedoszacowania wartości zużycia materiałów i błędnych analiz finansowych. Istotne jest również, aby rozumieć, że błędne przypisanie odchyleń może prowadzić do trudności w analizie rentowności poszczególnych projektów lub produktów. W praktyce księgowej, kluczowe jest przestrzeganie standardów rachunkowości, które wymagają rzetelności i dokładności w księgowaniu wszelkich transakcji, aby uniknąć potencjalnych problemów w raportowaniu oraz podejmowaniu decyzji strategicznych.