Jednostka handlu hurtowego prowadzi ewidencję towarów w cenie sprzedaży netto. Ujawniony podczas inwentaryzacji niedobór towarów w cenie ewidencyjnej został ujęty w księgach rachunkowych zapisem na podstawie dowodu PK1. Oblicz wartość niedoboru towarów w cenie zakupu, uwzględniając narzut odchyleń od cen ewidencyjnych przypadający na ujawniony niedobór towarów.
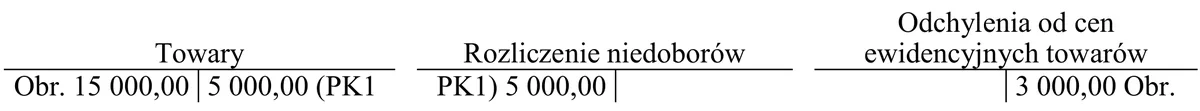
A. 5 000,00 zł
B. 6 000,00 zł
C. 4 000,00 zł
D. 1 000,00 zł
Pytanie z egzaminu CKE, czerwiec 2017 (arkusz A.36-X-17.06).
Poprawna odpowiedź to 4 000,00 zł, ponieważ wartość niedoboru towarów w cenie zakupu jest obliczana na podstawie wartości niedoboru w cenie ewidencyjnej oraz narzutu odchyleń. W analizowanym przypadku, wartość niedoboru w cenie ewidencyjnej wynosi 5 000,00 zł, a narzut odchyleń to 3 000,00 zł. Aby obliczyć wartość niedoboru w cenie zakupu, należy odjąć narzut od wartości niedoboru ewidencyjnego, co daje 5 000,00 zł - 3 000,00 zł = 2 000,00 zł. Zmiana wartości ewidencyjnej to kluczowy element w księgowości, a podejście do ewidencji zgodne z przepisami prawa bilansowego i ustawą o rachunkowości ma ogromne znaczenie. Praktyczne zastosowanie tej wiedzy jest istotne w kontekście audytów i kontroli wewnętrznej, które mają na celu weryfikację prawidłowości ewidencji oraz identyfikację ryzyk związanych z nieprawidłowym ujęciem wartości towarów.
Wartości 1 000,00 zł, 6 000,00 zł oraz 5 000,00 zł są wynikiem błędnych obliczeń lub nieprawidłowego zrozumienia tematu. Odpowiedź 1 000,00 zł może sugerować, że osoba obliczająca wartość niedoboru zignorowała kluczowy aspekt narzutu odchyleń, co prowadzi do znaczącego niedoszacowania wartości. Z kolei odpowiedź 6 000,00 zł implikuje, że osoba jest przekonana, iż wartość niedoboru w cenie ewidencyjnej jest równa wartości zakupu, co jest niezgodne z zasadami rachunkowości. Taka koncepcja wymaga uwzględnienia różnic między wartościami ewidencyjnymi a rzeczywistymi, które mogą być efektem błędów w wycenie zapasów. Odpowiedź 5 000,00 zł z kolei wskazuje na pomylenie wartości ewidencyjnej z wartością po uwzględnieniu narzutu, co również jest błędnym podejściem. W procesie ewidencjonowania istotne jest zrozumienie mechanizmów wyceny towarów, co jest fundamentalne w prowadzeniu rzetelnych ksiąg rachunkowych. Kluczowe jest, aby każdego roku przeglądać i aktualizować wyceny towarów, a także być świadomym norm prawnych oraz standardów rachunkowości, które wymagają precyzyjnego podejścia w obliczeniach finansowych.