Które konto księgowe otwarto nieprawidłowo?
A. Środki trwałe
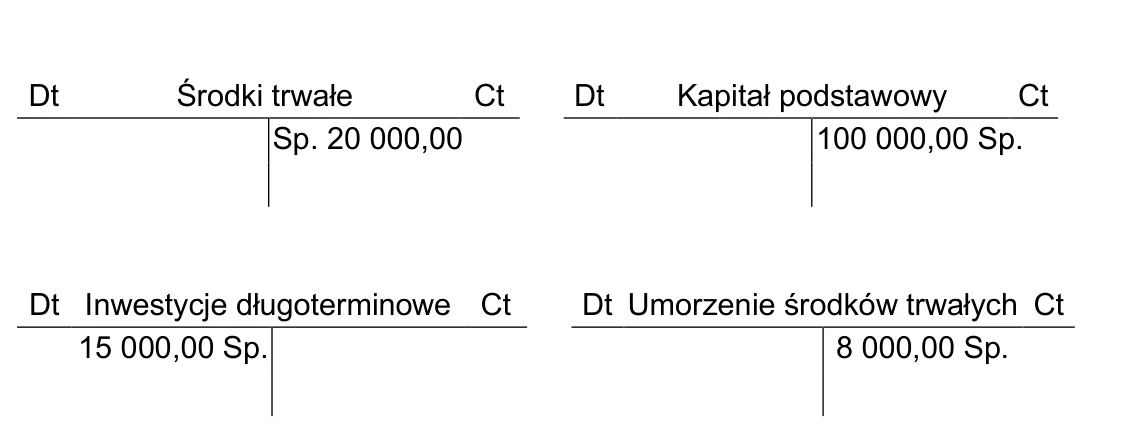
Dobrze. Środki trwałe są aktywem, więc saldo początkowe zapisuje się po stronie Wn, a na rysunku wpisano je po stronie Ma.
B. Inwestycje długoterminowe.
Źle. Inwestycje długoterminowe są aktywem, a ich saldo prawidłowo otwarto po stronie Wn.
C. Kapitał podstawowy.
Źle. Kapitał podstawowy jest pasywem i jego saldo zapisuje się po stronie Ma, tak jak na rysunku.
D. Umorzenie środków trwałych.
Źle. Umorzenie środków trwałych jest kontem korygującym aktywa i ma saldo po stronie Ma, tak jak na rysunku.
Pytanie z egzaminu CKE, styczeń 2026 (arkusz AU.36-SG-26.01).
Nieprawidłowo otwarto konto Środki trwałe. Środki trwałe są składnikiem aktywów trwałych, więc saldo początkowe tego konta zapisuje się po stronie Wn. Na rysunku saldo wpisano po stronie Ma, co jest błędem. Pozostałe konta otwarto zgodnie z zasadami: Inwestycje długoterminowe to aktywa z saldem Wn, Kapitał podstawowy to pasywa z saldem Ma, a Umorzenie środków trwałych ma saldo Ma, mimo że dotyczy aktywów.
Umorzenie jest kontem korygującym, które pomniejsza wartość początkową środków trwałych, dlatego jego saldo stoi po stronie przeciwnej niż saldo konta korygowanego. Do zapamiętania: aktywa otwiera się po stronie Wn, pasywa po stronie Ma, a konta korygujące po stronie przeciwnej do korygowanego składnika.
Umorzenie jest kontem korygującym, które pomniejsza wartość początkową środków trwałych, dlatego jego saldo stoi po stronie przeciwnej niż saldo konta korygowanego. Do zapamiętania: aktywa otwiera się po stronie Wn, pasywa po stronie Ma, a konta korygujące po stronie przeciwnej do korygowanego składnika.
Najczęstszą pułapką jest konto Umorzenie środków trwałych, które dotyczy aktywów, a mimo to ma saldo po stronie Ma. Nie jest to błąd, bo umorzenie to konto korygujące, które pomniejsza wartość środków trwałych, więc jego saldo musi leżeć po stronie przeciwnej. Kapitał podstawowy należy do kapitałów własnych, czyli do pasywów, i jego saldo po stronie Ma jest prawidłowe. Inwestycje długoterminowe są aktywami trwałymi, a ich saldo po stronie Wn również jest właściwe.
Błąd dotyczy tylko konta Środki trwałe, którego saldo wpisano po stronie Ma, choć jako aktywo powinno stać po stronie Wn. Przy takich zadaniach warto najpierw rozpoznać typ każdego konta: aktywa, pasywa czy korygujące, a dopiero potem sprawdzić stronę salda. Saldo umorzenia nie może przekroczyć wartości początkowej środków trwałych, których dotyczy.
Błąd dotyczy tylko konta Środki trwałe, którego saldo wpisano po stronie Ma, choć jako aktywo powinno stać po stronie Wn. Przy takich zadaniach warto najpierw rozpoznać typ każdego konta: aktywa, pasywa czy korygujące, a dopiero potem sprawdzić stronę salda. Saldo umorzenia nie może przekroczyć wartości początkowej środków trwałych, których dotyczy.