Odchylenia od cen ewidencyjnych przypadające na materiały przyjęte do magazynu są
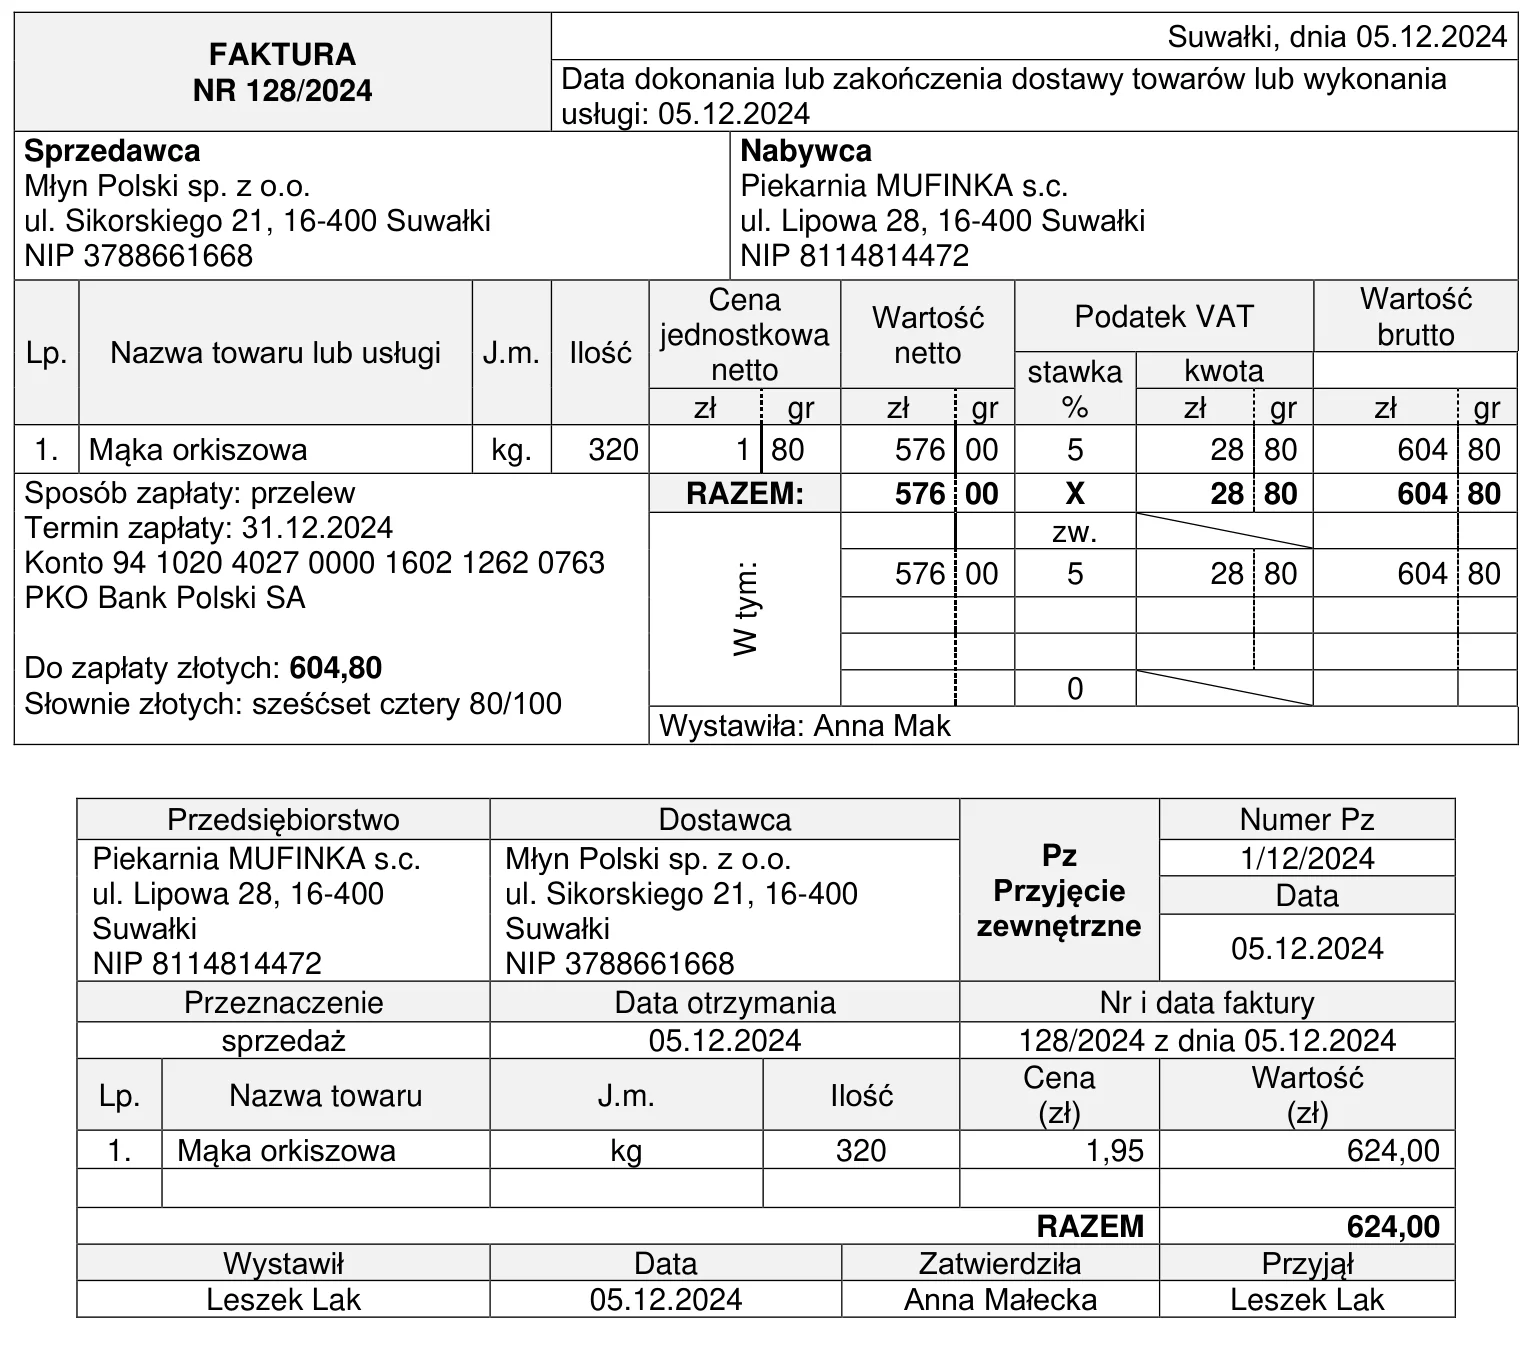
A. kredytowe i wynoszą 48,00 zł
Dobrze. Wartość w cenach ewidencyjnych 624 zł przewyższa cenę zakupu 576 zł o 48 zł, więc odchylenie jest kredytowe.
B. debetowe i wynoszą 19,20 zł
Źle. 19,20 zł to różnica między wartością ewidencyjną a wartością brutto faktury, a odchylenie liczy się od wartości netto.
C. kredytowe i wynoszą 19,20 zł
Źle. Kierunek jest prawidłowy, ale 19,20 zł powstaje z porównania z wartością brutto 604,80 zł zamiast netto 576 zł.
D. debetowe i wynoszą 48,00 zł
Źle. Kwota 48 zł jest prawidłowa, ale odchylenie jest kredytowe, bo cena zakupu jest niższa od ewidencyjnej.
Pytanie z egzaminu CKE, styczeń 2025 (arkusz A.36-SG-25.01).
Odchylenia są kredytowe i wynoszą 48,00 zł. Gdy ewidencja zapasów prowadzona jest według cen ewidencyjnych, różnicę między ceną zakupu z faktury a ceną ewidencyjną z dowodu Pz ujmuje się na koncie Odchylenia od cen ewidencyjnych. Według dowodu Pz 320 kg wyceniono po 1,95 zł, czyli 624 zł, a według faktury cena zakupu netto wynosi 1,80 zł, czyli 576 zł. Różnica to 48 zł.
Ponieważ cena zakupu jest niższa od ewidencyjnej, materiały wprowadzono do magazynu po wyższej wartości, niż rzeczywiście kosztowały, i odchylenie zapisuje się po stronie Ma, czyli jest kredytowe. Gdyby cena zakupu była wyższa, odchylenie byłoby debetowe i zapisane po stronie Wn. Do zapamiętania: zakup taniej niż w ewidencji daje odchylenie kredytowe, a zakup drożej daje odchylenie debetowe.
Ponieważ cena zakupu jest niższa od ewidencyjnej, materiały wprowadzono do magazynu po wyższej wartości, niż rzeczywiście kosztowały, i odchylenie zapisuje się po stronie Ma, czyli jest kredytowe. Gdyby cena zakupu była wyższa, odchylenie byłoby debetowe i zapisane po stronie Wn. Do zapamiętania: zakup taniej niż w ewidencji daje odchylenie kredytowe, a zakup drożej daje odchylenie debetowe.
Odpowiedzi błędne mylą kierunek odchylenia albo jego wartość. Odchylenie debetowe powstaje wtedy, gdy rzeczywista cena zakupu jest wyższa od ceny ewidencyjnej, a tutaj jest odwrotnie, bo wartość ewidencyjna 624 zł przekracza cenę zakupu 576 zł. Kwota 19,20 zł powstaje po porównaniu wartości ewidencyjnej 624 zł z wartością brutto faktury 604,80 zł. Podatek VAT naliczony nie jest jednak elementem ceny zakupu u czynnego podatnika VAT, bo podlega odliczeniu, więc porównuje się wartości netto.
Prawidłowo należy porównać wartość całej dostawy w cenach ewidencyjnych z wartością w cenach zakupu netto: 624 zł minus 576 zł daje 48 zł. Skoro materiały kosztowały mniej, niż wynika z ewidencji, odchylenie jest kredytowe i ujmuje się je po stronie Ma konta Odchylenia od cen ewidencyjnych.
Prawidłowo należy porównać wartość całej dostawy w cenach ewidencyjnych z wartością w cenach zakupu netto: 624 zł minus 576 zł daje 48 zł. Skoro materiały kosztowały mniej, niż wynika z ewidencji, odchylenie jest kredytowe i ujmuje się je po stronie Ma konta Odchylenia od cen ewidencyjnych.