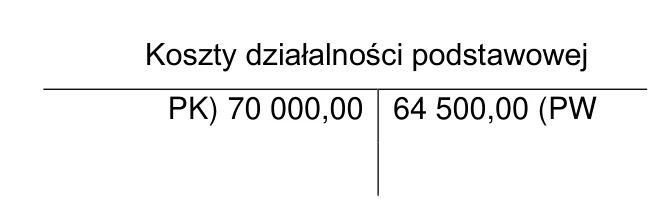
Obroty przedstawione na koncie Koszty działalności podstawowej wskazują, że
A. odchylenia od cen ewidencyjnych wyrobów gotowych przyjętych do magazynu są kredytowe.
Źle. Konto nie zawiera zapisów odchyleń, a saldo debetowe ma inne znaczenie.
B. na koniec miesiąca występuje produkcja niezakończona.
Dobrze. Saldo debetowe 5 500 zł na koniec miesiąca oznacza koszty produkcji, której jeszcze nie zakończono.
C. odchylenia od cen ewidencyjnych wyrobów gotowych przyjętych do magazynu są debetowe
Źle. Odchylenia od cen ewidencyjnych ujmuje się na osobnym koncie, a saldo 5 500 zł na tym koncie ich nie wskazuje.
D. zwrócono część wyrobów gotowych na produkcję.
Źle. Zwrot wyrobów gotowych na produkcję wymagałby odpowiedniego zapisu na koncie, którego tu nie ma.
Pytanie z egzaminu CKE, styczeń 2025 (arkusz A.36-SG-25.01).
Obroty wskazują, że na koniec miesiąca występuje produkcja niezakończona. Konto Koszty działalności podstawowej gromadzi po stronie Wn koszty produkcji, a po stronie Ma koszt wytworzenia wyrobów gotowych przyjętych do magazynu. Na koncie zaksięgowano koszty 70 000 zł, a przychód wyrobów gotowych z dowodu PW wyniósł 64 500 zł, więc zostaje saldo debetowe 5 500 zł. Oznacza ono koszty poniesione na produkty, które jeszcze nie zostały ukończone, czyli produkcję w toku.
To saldo wykazuje się w bilansie w aktywach obrotowych, w pozycji półprodukty i produkty w toku. Na początku następnego miesiąca stanowi ono stan początkowy produkcji, a koszty jej dokończenia dołączają do kolejnych zapisów. Do zapamiętania: saldo Wn konta kosztów działalności podstawowej to wartość produkcji niezakończonej.
To saldo wykazuje się w bilansie w aktywach obrotowych, w pozycji półprodukty i produkty w toku. Na początku następnego miesiąca stanowi ono stan początkowy produkcji, a koszty jej dokończenia dołączają do kolejnych zapisów. Do zapamiętania: saldo Wn konta kosztów działalności podstawowej to wartość produkcji niezakończonej.
Problem z tym pytaniem wynika z mylenia funkcji konta Koszty działalności podstawowej z kontem Odchylenia od cen ewidencyjnych. Jeżeli wyroby gotowe ewidencjonuje się w cenach ewidencyjnych, różnicę między nimi a rzeczywistym kosztem wytworzenia ujmuje się na koncie Odchylenia od cen ewidencyjnych wyrobów gotowych, a nie na samym koncie kosztów. Dlatego obie odpowiedzi o odchyleniach debetowych albo kredytowych nie wynikają z przedstawionych obrotów. Zwrot wyrobów gotowych na produkcję byłby osobną operacją z zapisem po stronie Wn tego konta i Ma konta Wyroby gotowe, a na rysunku takiego zapisu nie ma.
Na koncie zostało saldo debetowe, czyli koszty produkcji przewyższają koszt wytworzenia wyrobów przekazanych do magazynu. Takie saldo oznacza produkcję niezakończoną na koniec miesiąca. Gdyby saldo było zerowe, oznaczałoby to, że cała produkcja okresu została zakończona i przekazana do magazynu.
Na koncie zostało saldo debetowe, czyli koszty produkcji przewyższają koszt wytworzenia wyrobów przekazanych do magazynu. Takie saldo oznacza produkcję niezakończoną na koniec miesiąca. Gdyby saldo było zerowe, oznaczałoby to, że cała produkcja okresu została zakończona i przekazana do magazynu.