Z przedstawionego fragmentu raportu kasowego wynika, że
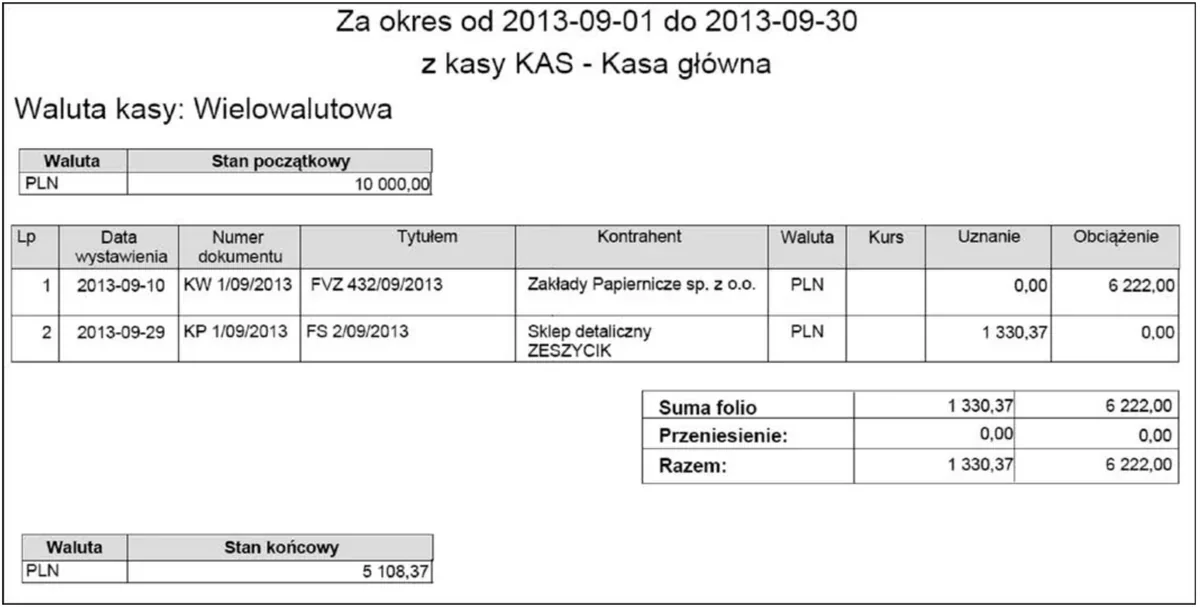
A. stan środków pieniężnych w kasie jednostki na dzień 1 września 2013 r. wynosi 10 000,00 zł.
B. we wrześniu 2013 r. jednostka spłaciła swoje zobowiązania na kwotę 1 330,37 zł.
C. wpływy środków pieniężnych do kasy we wrześniu 2013 r. wynosiły 6 222,00 zł.
D. stan środków pieniężnych na rachunku bankowym 30 września wynosił 5 108,37 zł.
Pytanie z egzaminu CKE, styczeń 2015 (arkusz A.36-X-15.01).
Odpowiedź o stanie środków pieniężnych w kasie na 1 września 2013 r. jest na dobrym torze, bo w raporcie kasowym jest kwota 10 000,00 zł w części "Stan początkowy". Te raporty to podstawa w finansach każdej jednostki, bo pomagają na bieżąco ogarniać płynność finansową. Stan początkowy jest kluczowy przy analizie tego, co później wpływa i co wydajemy. Z praktyki wiem, że dokładne ustalenie stanu początkowego jest ważne, żeby księgowość była przejrzysta. Na jego podstawie możemy planować różne operacje finansowe, jak inwestycje czy spłaty długów. Dobrze jest pamiętać, że zgodnie z zasadami rachunkowości, precyzyjne księgowanie i raportowanie stanu środków pieniężnych wpływa na wiarygodność finansową jednostki, co jest niezbędne zarówno w kontaktach z partnerami, jak i dla instytucji finansowych.
Zrozumienie błędnych odpowiedzi to nie lada wyzwanie, bo trzeba przyjrzeć się różnym koncepcjom, które mogą wprowadzać w błąd. Mówiąc, że jednostka spłaciła zobowiązania na 1 330,37 zł, jest to nieprawda, bo raport kasowy nic o tym nie mówi, a to może wprowadzać w zakłopotanie dotyczące zarządzania zobowiązaniami. Jeśli chodzi o stan środków pieniężnych na rachunku bankowym na 30 września, to tu warto zauważyć, że raport kasowy dotyczy tylko kasy, a nie konta bankowego, co rzeczywiście może wprowadzać w błąd, zwłaszcza jeśli ktoś nie widzi różnicy między tymi pojęciami. Tak samo założenie, że wpływy do kasy we wrześniu wyniosły 6 222,00 zł, nie znajduje potwierdzenia w danych, co może świadczyć o braku zrozumienia zasad dokumentacji wpływów i wydatków. Często ludzie mylą stany środków pieniężnych z faktycznymi operacjami finansowymi, a to prowadzi do błędnej interpretacji wyników finansowych. Dlatego warto, żeby osoby, które zajmują się rachunkowością czy finansami, zrozumiały te różnice i potrafiły dobrze interpretować dane z raportów kasowych.