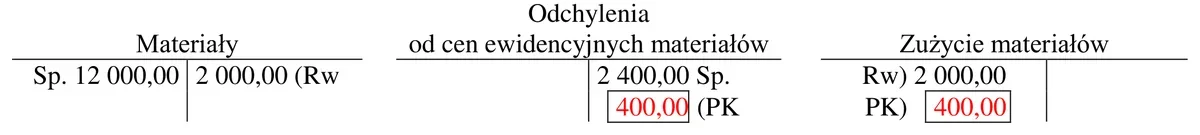
Na podstawie zapisów na kontach księgowych ustal wartość rozchodu materiałów w rzeczywistej cenie zakupu.
A. 2 000,00 zł
B. 2 800,00 zł
C. 1 600,00 zł
D. 2 400,00 zł
Pytanie z egzaminu CKE, czerwiec 2021 (arkusz A.36-SG-21.06).
Odpowiedź 1 600,00 zł jest prawidłowa, ponieważ stanowi rzeczywistą wartość rozchodu materiałów po uwzględnieniu odchyleń od wartości ewidencyjnej. Wartość ewidencyjna rozchodu materiałów wynosi 2 000,00 zł. Aby obliczyć rzeczywisty rozchód, należy odjąć od tej wartości sumę odchyleń, która w tym przypadku wynosi 400,00 zł. W praktyce, takie obliczenie jest niezbędne w księgowości, aby dokładnie odzwierciedlić koszty materiałów w sprawozdaniach finansowych. Ustalanie rzeczywistej wartości rozchodu materiałów jest kluczowe dla prawidłowego zarządzania finansami w firmie, a także dla spełnienia wymogów standardów rachunkowości. W wielu branżach, jak produkcja czy handel, precyzyjne ustalenie kosztów materiałów pozwala na lepsze planowanie budżetu oraz analizę rentowności. W związku z tym, umiejętność obliczania rzeczywistej wartości rozchodu jest niezbędna dla każdego księgowego.
Błędne odpowiedzi mogą wynikać z kilku nieporozumień dotyczących obliczeń związanych z wartością rozchodu materiałów. W przypadku odpowiedzi takich jak 2 000,00 zł, 2 400,00 zł czy 2 800,00 zł, może istnieć przekonanie, że wartość ewidencyjna rozchodu jest wartością rzeczywistą, co jest nieprawidłowe. Wartość ewidencyjna to kwota, która została zarejestrowana w systemie księgowym, ale nie uwzględnia ona wszelkich odchyleń, które mogą wystąpić, takich jak różnice w cenach zakupu materiałów. Dlatego, aby uzyskać rzeczywistą wartość rozchodu, konieczne jest uwzględnienie tych odchyleń, co prowadzi do obliczenia 1 600,00 zł. Odpowiedzi 2 400,00 zł i 2 800,00 zł mogą być wynikiem błędnego zrozumienia wpływu odchyleń na wartość rozchodu. Często takie pomyłki są wynikiem niewłaściwego stosowania podstawowych zasad księgowości, jak również nieodpowiedniego podejścia do analizy kosztów. W praktyce, aby uniknąć tych błędów, zaleca się regularne szkolenie i aktualizację wiedzy z zakresu rachunkowości oraz stosowanie się do uznanych norm oraz procedur w obliczaniu kosztów i wartości rozchodu.