Ustal wartość różnic inwentaryzacyjnych.
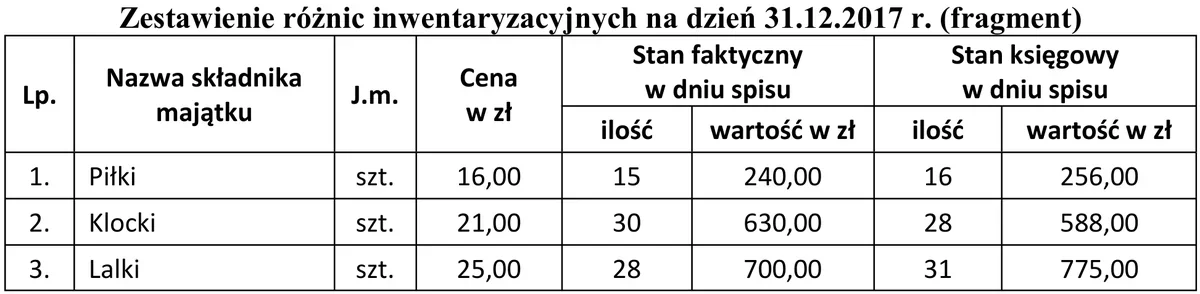
A. Niedobór piłek 1 szt., nadwyżka klocków 2 szt., niedobór lalek 3 szt.
B. Niedobór piłek 16,00 zł, nadwyżka klocków 42,00 zł, niedobór lalek 75,00 zł.
C. Nadwyżka piłek 1 szt., niedobór klocków 2 szt., nadwyżka lalek 3 szt.
D. Nadwyżka piłek 16,00 zł, niedobór klocków 42,00 zł, nadwyżka lalek 75,00 zł.
Pytanie z egzaminu CKE, czerwiec 2018 (arkusz A.36-X-18.06).
Poprawna odpowiedź wskazuje na niedobory i nadwyżki w inwentaryzacji oraz ich wartości. Aby ustalić wartość różnic inwentaryzacyjnych, kluczowe jest porównanie rzeczywistego stanu majątku z danymi księgowymi. W przypadku piłek i lalek, mamy do czynienia z niedoborami, które obliczamy poprzez pomnożenie liczby brakujących egzemplarzy przez cenę jednostkową. Z kolei w przypadku klocków, mamy nadwyżkę, co również wymaga przeliczenia wartości. Przykładowo, jeśli cena jednostkowa piłek wynosi 8,00 zł, to niedobór 2 sztuk (16,00 zł) jest zgodny z obliczeniami. Dobrą praktyką jest regularne prowadzenie inwentaryzacji, co pozwala na szybkie identyfikowanie różnic oraz podejmowanie działań korekcyjnych. Wartości różnic inwentaryzacyjnych są istotne dla rzetelności sprawozdań finansowych i umożliwiają lepsze zarządzanie zasobami.
Wybór niepoprawnej odpowiedzi może prowadzić do poważnych nieporozumień w zakresie inwentaryzacji i zarządzania majątkiem. Odpowiedzi, które wskazują jedynie nadwyżki lub błędnie klasyfikują stany, mogą wynikać z niepoprawnej analizy danych. Przykładem jest mylenie niedoborów z nadwyżkami, co jest typowym błędem, gdy nie dokonuje się właściwej oceny stanu magazynu. W przypadku, gdy w odpowiedzi pojawiły się nadwyżki piłek i lalek, nie uwzględnia się rzeczywistych wartości inwentaryzacyjnych, które są kluczowe dla zarządzania finansami. Należy pamiętać, że każda różnica w inwentaryzacji powinna być szczegółowo udokumentowana oraz uzasadniona, a niewłaściwe podejście do klasyfikacji może prowadzić do błędów w raportowaniu finansowym. Dobre praktyki w zakresie inwentaryzacji sugerują, że należy regularnie weryfikować stany magazynowe, aby uniknąć nieporozumień oraz zapewnić zgodność z rzeczywistością. Właściwe klasyfikowanie stanów mających wpływ na bilans pomaga w zapobieganiu stratom i optymalizacji zarządzania zasobami.