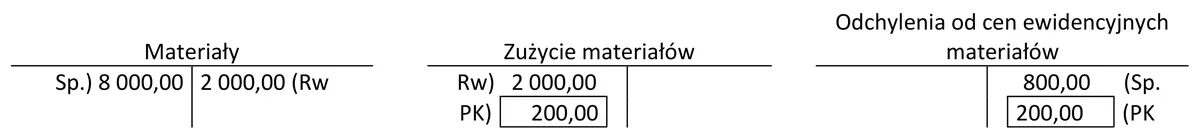
Na podstawie zapisów na kontach księgowych ustal rzeczywisty koszt zużycia materiałów.
A. 2 200,00 zł
B. 1 800,00 zł
C. 2 000,00 zł
D. 1 200,00 zł
Pytanie z egzaminu CKE, czerwiec 2019 (arkusz A.36-X-19.06).
Odpowiedź 1 800,00 zł jest poprawna, ponieważ rzeczywisty koszt zużycia materiałów oblicza się poprzez odjęcie odchyleń od cen ewidencyjnych od wartości początkowej zużycia materiałów. W tym przypadku początkowa wartość materiałów wynosiła 2 000,00 zł, a odchylenie wyniosło 200,00 zł. Rzeczywisty koszt zużycia materiałów to więc 2 000,00 zł - 200,00 zł = 1 800,00 zł. W praktyce zarządzanie kosztami materiałów jest kluczowe dla efektywności operacyjnej przedsiębiorstw, a poprawne ustalanie rzeczywistych kosztów zużycia pozwala na precyzyjniejsze planowanie budżetów oraz monitorowanie efektywności wykorzystania zasobów. Dobrym przykładem zastosowania tej wiedzy jest analiza kosztów w branży produkcyjnej, gdzie firmy regularnie oceniają koszty materiałów w celu optymalizacji procesu produkcyjnego oraz minimalizacji marnotrawstwa.
Wybór kwoty 2 200,00 zł jako rzeczywistego kosztu zużycia materiałów oparty jest na błędnym rozumieniu podstawowych zasad księgowości i zarządzania kosztami. Taka kwota sugeruje, że koszty materiałów zostały zawyżone, co nie odzwierciedla rzeczywistego zużycia. Wartością początkową zużycia materiałów jest 2 000,00 zł, a w przypadku, gdy uwzględnimy odchylenie kosztów, należy je odjąć, a nie dodawać. Z kolei odpowiedź 1 200,00 zł wynika z niewłaściwego założenia, że odchylenie od kosztów powinno być wliczane w jakiś inny sposób lub że wartość początkowa jest zbyt wysoka. Natomiast wskazanie 2 000,00 zł jako rzeczywistego kosztu zużycia jest rozumowaniem opartym na mylnym założeniu, że wartość początkowa jest równocześnie rzeczywistym kosztem. Rzeczywisty koszt musi uwzględniać wszelkie odchylenia, co oznacza, że należy go dostosować o te wartości, aby uzyskać pełny obraz kosztów. Prawidłowe ustalanie kosztów jest kluczowe dla każdej organizacji, a błędne interpretacje mogą prowadzić do poważnych nieprawidłowości w raportowaniu finansowym oraz podejmowaniu decyzji zarządczych, co może wpłynąć na efektywność operacyjną przedsiębiorstwa.