Zapisy na przedstawionych kontach księgowych oznaczają, że saldo Wn konta Koszty działalności podstawowej 13 000,00 zł stanowi wartość
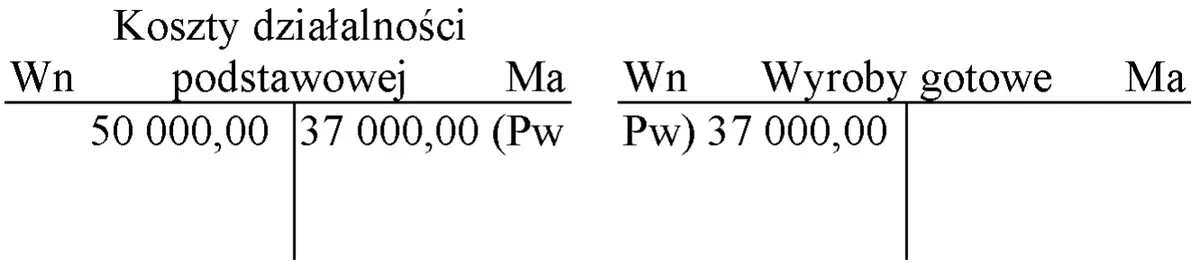
A. produkcji zakończonej.
B. produkcji niezakończonej.
C. produkcji planowanej.
D. odchyleń w produkcji.
Pytanie z egzaminu CKE, wrzesień 2014 (arkusz A.36-X-14.08).
Odpowiedź "produkcji niezakończonej" jest poprawna, ponieważ saldo Wn konta "Koszty działalności podstawowej" w wysokości 13 000,00 zł odzwierciedla koszty, które poniesiono w toku produkcji, lecz które nie zostały jeszcze zrealizowane w postaci sprzedaży wyrobów gotowych. Tego rodzaju saldo oznacza, że proces produkcji nadal trwa, a koszty są związane z wytwarzaniem wyrobów, które nie zostały wydane na rynek. W praktyce, w księgowości, ważne jest, aby odpowiednio klasyfikować koszty, aby móc poprawnie ocenić efektywność działalności produkcyjnej oraz jej rentowność. W zarządzaniu kosztami i analizie finansowej, umiejętność identyfikacji kosztów produkcji niezakończonej jest kluczowa, gdyż pozwala na dokładniejszą prognozę przyszłych wydatków oraz wpływów. Zgodnie z dobrymi praktykami rachunkowości, takie rozróżnienia pomagają w lepszym zarządzaniu zapasami i planowaniu produkcji, co w efekcie przyczynia się do optymalizacji procesów w przedsiębiorstwie.
Podane odpowiedzi, które sugerują inne rodzaje produkcji, takie jak "odchyleń w produkcji", "produkcji zakończonej" czy "produkcji planowanej", mogą prowadzić do mylnych wniosków na temat klasyfikacji kosztów w rachunkowości. Koszty odchyleń w produkcji odnoszą się do różnic pomiędzy przewidywanymi a rzeczywistymi kosztami produkcyjnymi, co nie ma bezpośredniego związku z saldem konta "Koszty działalności podstawowej". Ponadto, produkcja zakończona odnosi się do wyrobów, które zostały wytworzone i są gotowe do sprzedaży, co kontrastuje z sytuacją przedstawioną w pytaniu, gdzie mówimy o kosztach produkcji, które nie zostały jeszcze zakończone. Odpowiedź sugerująca produkcję planowaną błędnie implikuje, że saldo konta odnosi się do przyszłych działań produkcyjnych, podczas gdy w rzeczywistości dotyczy ono bieżących wydatków. Zrozumienie tych różnic jest kluczowe w pracy z danymi finansowymi, ponieważ pozwala na właściwą interpretację informacji i podejmowanie świadomych decyzji. Warto zauważyć, że błędne przypisanie kosztów do niewłaściwej kategorii może prowadzić do zniekształcenia analizy finansowej i w konsekwencji do problemów w zarządzaniu przedsiębiorstwem.