Na którym koncie błędnie wpisano saldo początkowe?
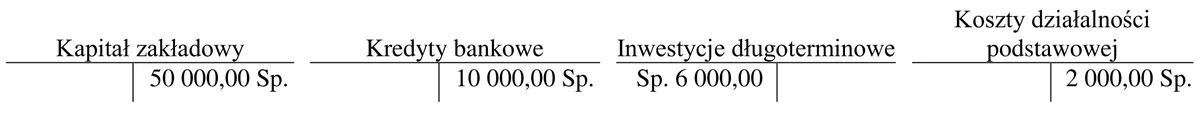
A. Inwestycje długoterminowe
B. Kredyty bankowe
C. Kapitał zakładowy
D. Koszty działalności podstawowej
Pytanie z egzaminu CKE, czerwiec 2021 (arkusz A.36-SG-21.06).
Poprawna odpowiedź to "Koszty działalności podstawowej", ponieważ saldo początkowe na tym koncie zostało błędnie wpisane. Koszty działalności podstawowej są kontem kosztowym, co oznacza, że powinny być rejestrowane po stronie Wn (Winien). W praktyce, księgując koszty, przedsiębiorstwa klasyfikują je jako wydatki, co wpływa na wynik finansowy i obniża podstawę opodatkowania. Warto zauważyć, że konta pasywne, takie jak "Kapitał zakładowy" oraz "Kredyty bankowe", powinny mieć saldo po stronie Ma (Ma), co jest zgodne z ogólnymi zasadami bilansowania. Natomiast "Inwestycje długoterminowe" jako aktywa powinny być rejestrowane po stronie Wn. W praktyce księgowej ważne jest, aby zachować odpowiednią klasyfikację kont, co zapewnia prawidłowe odzwierciedlenie sytuacji finansowej przedsiębiorstwa oraz zgodność z przepisami rachunkowości. Błędy w klasyfikacji mogą prowadzić do niewłaściwych decyzji finansowych i problemów podczas audytów. Dlatego znajomość klasyfikacji kont i ich prawidłowego salda początkowego jest kluczowa w prowadzeniu efektywnej księgowości.
Wybór nieprawidłowej odpowiedzi wskazuje na brak zrozumienia zasad klasyfikacji kont w rachunkowości. Koszty działalności podstawowej są kontem, które zawsze powinno być rejestrowane po stronie Wn, ponieważ odzwierciedlają wydatki poniesione przez przedsiębiorstwo w celu prowadzenia działalności operacyjnej. W przeciwieństwie do tego, konta pasywne, takie jak kapitał zakładowy i kredyty bankowe, są odpowiedzialne za pokazanie źródeł finansowania i powinny mieć saldo po stronie Ma. Wybierając inne konta, użytkownik może nie dostrzegać istotnego podziału pomiędzy kontami aktywnymi i pasywnymi, co jest fundamentalne w rachunkowości. Kolejnym błędem może być mylenie różnych kategorii finansowych - na przykład inwestycje długoterminowe, które są kontem aktywów, a więc rzeczywiście powinny być wykazywane po stronie Wn. Taki błąd klasyfikacji może prowadzić do nieprawidłowego sporządzenia bilansu oraz błędnych wniosków na temat kondycji finansowej firmy. W kontekście praktycznym, firmy często doświadczają trudności podczas audytów, gdy konta są niewłaściwie sklasyfikowane, co może skutkować karami lub koniecznością poprawy sprawozdań finansowych. Dlatego tak ważne jest, aby każdy uczestnik procesu księgowego posiadał solidne zrozumienie zasad rachunkowości i dbał o zgodność z obowiązującymi standardami.