Na podstawie fragmentu ewidencji księgowej ustal treść ekonomiczną salda początkowego konta Towary.
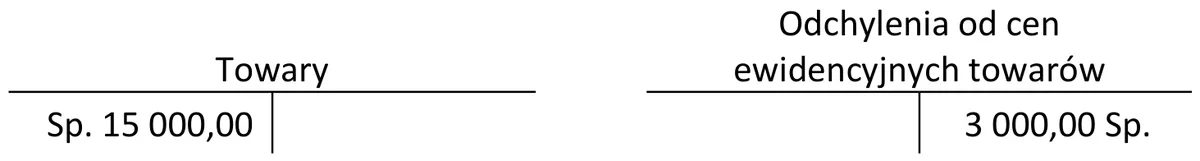
A. Zapas towarów w magazynie w rzeczywistej cenie zakupu wynosi 15 000,00 zł.
B. Zapas towarów w magazynie w stałej cenie ewidencyjnej wynosi 15 000,00 zł.
C. Zapas towarów w magazynie w stałej cenie ewidencyjnej wynosi 12 000,00 zł.
D. Zapas towarów w magazynie w rzeczywistej cenie zakupu wynosi 18 000,00 zł.
Pytanie z egzaminu CKE, czerwiec 2018 (arkusz A.36-X-18.06).
Poprawna odpowiedź to zapas towarów w magazynie w stałej cenie ewidencyjnej wynoszący 15 000,00 zł. Saldo początkowe konta "Towary" odzwierciedla wartość towarów w momencie rozpoczęcia okresu ewidencyjnego, co jest kluczowe dla prawidłowego zarządzania gospodarką magazynową. Ustalenie wartości zapasu na poziomie 15 000,00 zł w stałej cenie ewidencyjnej oznacza, że przedsiębiorstwo stosuje metody ewidencji, które pozwalają na stabilność i porównywalność wartości w dłuższym czasie. W praktyce, taka metoda umożliwia lepsze planowanie zakupów oraz analizowanie rentowności sprzedaży towarów. Dodatkowo, znajomość wartości zapasów w stałej cenie ewidencyjnej jest niezbędna do prawidłowego sporządzania bilansów oraz sprawozdań finansowych. Warto również zaznaczyć, że odchylenia od cen ewidencyjnych, choć istotne, nie wpływają na ustalenie salda początkowego, co może być mylące, ale jest zgodne z dobrymi praktykami księgowymi.
Wybór błędnej odpowiedzi w kontekście salda początkowego konta "Towary" może wynikać z nieporozumienia co do pojęć związanych z metodami ewidencji zapasów. Odpowiedzi sugerujące wartość 12 000,00 zł w stałej cenie ewidencyjnej czy 15 000,00 zł w rzeczywistej cenie zakupu mogą prowadzić do mylnych przekonań na temat rozróżnienia między tymi dwoma rodzajami cen. Warto zauważyć, że cena ewidencyjna to cena ustalona dla celów księgowych, która może różnić się od ceny zakupu towarów. W przypadku, gdy zastosujemy rzeczywistą cenę zakupu, bardzo łatwo zgubić się w kontekście analizy zapasów, ponieważ takie podejście nie odzwierciedla rzeczywistej sytuacji w magazynie na początku okresu. Kolejnym typowym błędem jest pomijanie kontekstu salda początkowego, co może prowadzić do zafałszowania wyników finansowych przedsiębiorstwa. Aby uniknąć takich pomyłek, ważne jest, aby zrozumieć różnice między cenami ewidencyjnymi a rzeczywistymi, a także znaczenie poprawnej klasyfikacji zapasów przy przygotowywaniu dokumentacji finansowej. W praktyce przedsiębiorcy powinni być świadomi, że ewidencja zapasów ma kluczowe znaczenie dla zarządzania finansami i podejmowania decyzji operacyjnych.