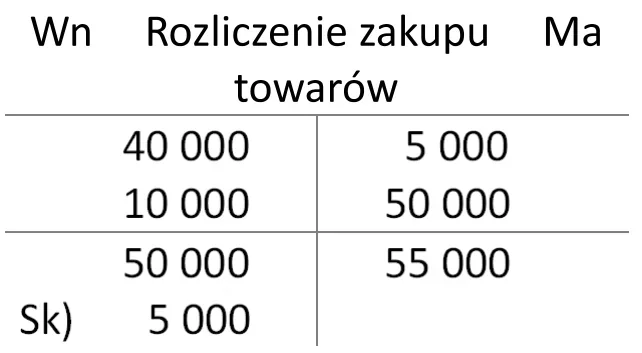
W jednostce handlowej saldo końcowe konta Rozliczenie zakupu towarów oznaczające dostawy niefakturowane będzie wykazane w bilansie w pozycji
A. zobowiązania z tytułu dostaw i usług.
B. materiały.
C. towary.
D. należności z tytułu dostaw i usług.
Pytanie z egzaminu CKE, czerwiec 2015 (arkusz A.36-X-15.05).
Odpowiedź 'zobowiązania z tytułu dostaw i usług' jest trafiona. Chodzi o to, że saldo konta 'Rozliczenie zakupu towarów' dotyczy wartości towarów, które już mamy, ale jeszcze nie dostaliśmy faktury. Kiedy towar jest dostarczony, firma automatycznie ma dług wobec dostawcy, który będzie trzeba spłacić, a to super pasuje do tego, co nazywamy zobowiązaniami w bilansie. Zgodnie z międzynarodowymi standardami rachunkowości, takie długi są traktowane jako bieżące, bo trzeba je uregulować w krótkim czasie. Na przykład, jak zamawiamy towar za 10 000 zł, to nawet jeśli faktura jeszcze nie przyjechała, dług powstaje od razu. Dlatego ważne jest, by te zobowiązania były dobrze pokazane w bilansie — to zwiększa przejrzystość finansową i zgodność z zasadami rachunkowości, a jak wiadomo, to jest kluczowe, żeby raporty finansowe były wiarygodne.
Jeśli wybrałeś coś innego niż 'zobowiązania z tytułu dostaw i usług', to to może wprowadzać w błąd w świecie rachunkowości. Na przykład, jeśli myślisz, że saldo konta 'Rozliczenie zakupu towarów' można pokazać jako 'materiały', to niestety źle to rozumiesz. Materiały to aktywa do produkcji, a nie zobowiązania, które musisz później spłacić. Z kolei klasyfikowanie tego jako 'należności z tytułu dostaw i usług' to totalny błąd, bo to coś zupełnie innego — chodzi o pieniądze, które firma ma dostać od klientów, a nie o długu wobec dostawców. Takie pomylenie pojęć może prowadzić do złego raportowania finansowego, co może być mylące dla inwestorów i innych interesariuszy. Wybór 'towary' też nie jest trafiony, bo nie uwzględnia zobowiązań związanych z zakupem. Pomieszanie tych rzeczy może spowodować poważne problemy w zarządzaniu finansami firmy i w tworzeniu rzetelnych sprawozdań finansowych, co jest mega ważne dla każdej firmy. Dlatego warto dobrze zrozumieć, jak klasyfikować zobowiązania i aktywa.