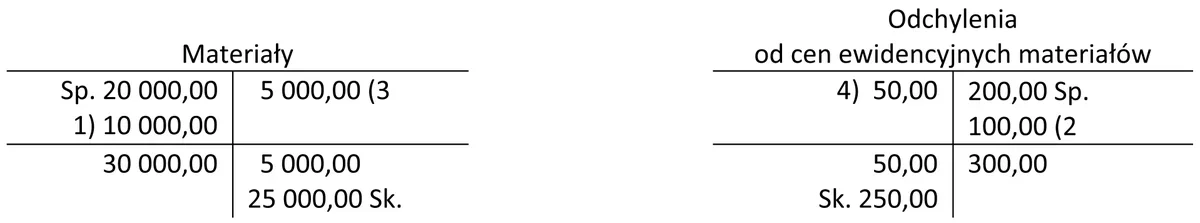
Na podstawie zapisów na kontach ustal wartość bilansową materiałów.
A. 25 250,00 zł
B. 24 750,00 zł
C. 24 700,00 zł
D. 25 000,00 zł
Pytanie z egzaminu CKE, styczeń 2016 (arkusz A.36-X-16.01).
Wartość bilansowa materiałów, która wynosi 24 750,00 zł, jest obliczana poprzez odjęcie od wartości początkowej materiałów, czyli 25 000,00 zł, wartości odchyleń. W tym przypadku wartość odchyleń wynosi 250,00 zł, co oznacza, że 25 000,00 zł - 250,00 zł = 24 750,00 zł. W praktyce obliczenie wartości bilansowej materiałów jest kluczowe dla rzetelnego przedstawienia aktywów w bilansie oraz dla prawidłowego ustalenia kosztów materiałów zużytych w danym okresie rozliczeniowym. Warto zaznaczyć, że stosowanie standardów rachunkowości, takich jak MSR 2, wymaga od przedsiębiorstw dokładnego ujmowania odchyleń oraz ich wpływu na wartość bilansową. Dobrą praktyką jest regularne aktualizowanie zapisów na kontach, aby zapewnić, że wartość bilansowa materiałów jest zgodna z rzeczywistym stanem, co pomoże w analizach finansowych oraz podejmowaniu decyzji zarządczych.
Wszystkie inne odpowiedzi, mimo że mogą wydawać się poprawne na pierwszy rzut oka, w rzeczywistości opierają się na błędnych założeniach związanych z obliczaniem wartości bilansowej materiałów. Na przykład, odpowiedź 25 250,00 zł może sugerować, że wartość bilansowa została obliczona bez uwzględnienia odchyleń. To podejście jest niezgodne z zasadami rachunkowości, które wymagają, aby odchyleń nie pomijać w obliczeniach, gdyż mogą one znacznie wpłynąć na rzetelność sprawozdań finansowych. Odpowiedzi 24 700,00 zł oraz 25 000,00 zł mogą wynikać z niepoprawnego zrozumienia znaczenia wartości początkowej i odchyleń – w pierwszym przypadku brakuje odliczenia odpowiedniej wartości odchyleń, a w drugim jest to po prostu nieaktualna wartość bilansowa, która nie uwzględnia rzeczywistych kosztów. Typowe błędy myślowe, prowadzące do takich niepoprawnych wniosków, to m.in. zapominanie o uwzględnieniu wszystkich elementów wpływających na wartość bilansową oraz skupianie się wyłącznie na wartościach początkowych bez analizy rzeczywistych odchyleń. Kluczowe jest zrozumienie, że wartość bilansowa to nie tylko suma na koncie, ale także wynik odpowiednich obliczeń, które muszą być przeprowadzone z najwyższą starannością, aby zapewnić zgodność z przyjętymi zasadami rachunkowości.