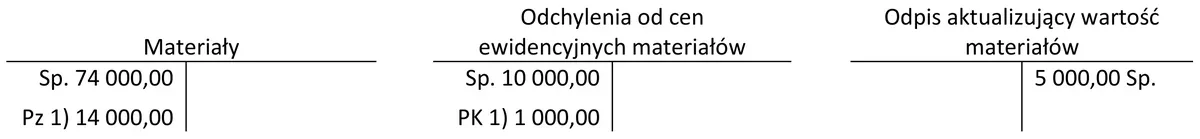
Na podstawie fragmentu ewidencji księgowej ustal wartość bilansową materiałów.
A. 104 000,00 zł
B. 99 000,00 zł
C. 94 000,00 zł
D. 88 000,00 zł
Pytanie z egzaminu CKE, czerwiec 2018 (arkusz A.36-X-18.06).
Aby prawidłowo ustalić wartość bilansową materiałów, należy uwzględnić kilka kluczowych elementów, które wpływają na końcowy wynik. Proces ten obejmuje zsumowanie wartości początkowej materiałów z przychodem, co zakłada uwzględnienie wszelkich zakupów i przyjęć materiałowych. Następnie dodajemy odchylenia od cen ewidencyjnych, które mogą wynikać z różnic w wycenie materiałów na poziomie księgowym. Na końcu, aby uzyskać rzeczywistą wartość bilansową, od tej sumy odejmujemy odpis aktualizujący, który jest konieczny w momencie, gdy wartość materiałów spada poniżej ich wartości ewidencyjnej z powodu przestarzałości lub uszkodzeń. Gdy wykonamy te operacje zgodnie z zasadami rachunkowości, otrzymujemy wartość bilansową materiałów wynoszącą 94 000,00 zł. Taki sposób ustalania wartości bilansowej jest zgodny z najlepszymi praktykami w obszarze rachunkowości, co pozwala na rzetelne przedstawienie sytuacji finansowej przedsiębiorstwa.
Niepoprawne odpowiedzi wynikają najczęściej z błędnej interpretacji procesu ustalania wartości bilansowej materiałów. Często osoby przystępujące do tego zagadnienia mogą pomijać kluczowe elementy, takie jak przychody z materiałów, co prowadzi do zaniżenia wartości bilansowej. Odpowiedzi takie jak 88 000,00 zł mogą sugerować, że nie uwzględniono wszystkich przychodów, co jest fundamentalnym błędem w rachunkowości. Ponadto, odpowiedzi sugerujące wyższe wartości, jak 99 000,00 zł czy 104 000,00 zł, mogą wskazywać na niewłaściwe dodanie odchyleń od cen ewidencyjnych lub błędne obliczenia odpisów aktualizujących. Błędy te wynikają często z niezrozumienia zasad rządzących wyceną aktywów, w tym materiałów, co jest kluczowe dla rzetelnego prowadzenia księgowości. Dlatego tak ważne jest zwracanie uwagi na każdy etap tego procesu oraz stosowanie się do obowiązujących standardów rachunkowości, aby uniknąć nieporozumień i błędów w wycenach, które mogą prowadzić do nieprawidłowych decyzji finansowych.