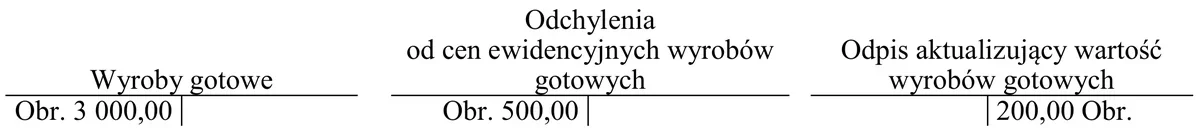
Na podstawie zapisów na kontach księgowych oblicz wartość bilansową wyrobów gotowych w magazynie, z zachowaniem zasady ostrożnej wyceny.
A. 2 300,00 zł
B. 2 500,00 zł
C. 3 300,00 zł
D. 3 700,00 zł
Pytanie z egzaminu CKE, czerwiec 2017 (arkusz A.36-X-17.06).
Odpowiedź 3 300,00 zł jest trafna, bo idealnie odpowiada wartości bilansowej wyrobów gotowych. Zasada ostrożnej wyceny mówi, żeby nie zawyżać aktywów, więc mamy tu wartość początkową 3 000,00 zł plus dodatnie odchylenia w wysokości 500,00 zł. Wiadomo, że trzeba też odjąć odpis aktualizujący, który wynosi 200,00 zł. Dlatego wszystko razem wygląda tak: 3 000,00 zł + 500,00 zł - 200,00 zł = 3 300,00 zł. Fajnie, że w tym przykładzie można zobaczyć, jak te wszystkie zasady się łączą, a przestrzeganie ich jest ważne, żeby mieć przejrzystość w finansach.
Jeśli zaznaczyłeś odpowiedzi, które nie są równe 3 300,00 zł, może to wskazywać na brak zrozumienia zasad rachunkowości. Na przykład, jeśli wybrałeś 2 500,00 zł, to pewnie nie uwzględniłeś dodatnich odchyleń, a to kluczowe dla określenia wartości bilansowej. Ignorując to, można mocno zaniżyć wartość wyrobów, a to mija się z zasadą ostrożnej wyceny. Odpowiedź 2 300,00 zł mogła być wybrana z powodu nieuwzględnienia zarówno odpisu, jak i dodatnich odchyleń, co jest niezbyt dobrym przesunięciem w obliczeniach. Wybór 3 700,00 zł sugeruje, że nie odliczono odpisu, co jest ważne w kontekście wyceny aktywów. Takie błędy mogą mieć poważne konsekwencje, więc lepiej zrozumieć te zasady, bo to klucz do dobrego zarządzania finansami.