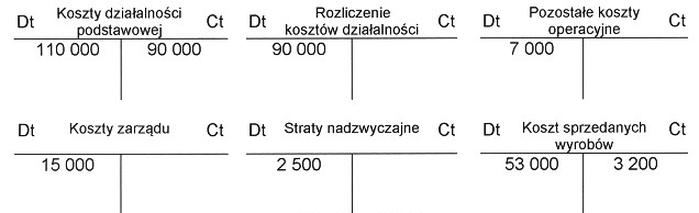
Wybrane konta wykazują następujące obroty: Które konto, na koniec roku obrotowego, może wykazywać saldo końcowe?
A. Straty nadzwyczajne.
B. Koszt sprzedanych wyrobów.
C. Rozliczenie kosztów działalności.
D. Koszty działalności podstawowej.
Konto 'Koszty działalności podstawowej' jest istotnym elementem rachunkowości, ponieważ może wykazywać saldo końcowe w postaci debetowej na koniec roku obrotowego. Oznacza to, że koszty te nie zostały w pełni pokryte przychodami w danym okresie. Tego rodzaju saldo przenosi się na nowy rok obrotowy i stanowi istotny element analizy finansowej przedsiębiorstwa. Przykładowo, jeśli firma poniosła wysokie koszty produkcji, ale nie osiągnęła odpowiednich przychodów, saldo konta kosztów działalności podstawowej pozostaje na debecie. W praktyce, to konto jest kluczowe dla zrozumienia rentowności działalności operacyjnej oraz efektywności zarządzania kosztami. Warto również zauważyć, że zgodnie z obowiązującymi standardami rachunkowości, takie saldo jest analizowane w kontekście wyniku finansowego przedsiębiorstwa, co pozwala na podejmowanie decyzji o ewentualnych korektach w strategii biznesowej. Znajomość tego aspektu pozwala na lepsze prognozowanie przyszłych wyników finansowych oraz optymalizację struktury kosztów.
Wybór odpowiedzi związanych z kosztami sprzedanych wyrobów, rozliczeniem kosztów działalności oraz stratami nadzwyczajnymi wynika z powszechnych nieporozumień dotyczących funkcji tych kont w rachunkowości. Koszt sprzedanych wyrobów to konto, które odnosi się bezpośrednio do wydatków związanych z produkcją towarów, które zostały sprzedane w danym okresie. Na koniec roku obrotowego, to konto zazwyczaj zamyka się na koncie wynikowym, a jego saldo nie jest przenoszone na kolejny rok. Rozliczenie kosztów działalności to konto, które służy do gromadzenia różnorodnych kosztów i rozliczania ich w odpowiednich okresach. Konta te są zamykane na koniec roku i nie wykazują salda końcowego w następnym okresie. Straty nadzwyczajne natomiast to wydatki, które nie mają bezpośredniego związku z normalną działalnością firmy i są jednorazowe. Takie straty również nie powinny występować na koniec roku jako saldo końcowe, ponieważ są one raportowane w ramach wyniku finansowego i nie przenoszą się na nowe okresy. Typowym błędem myślowym w podejściu do tych koncepcji jest mylenie funkcji różnych kont oraz nieznajomość zasad zamykania kont na koniec roku obrotowego.