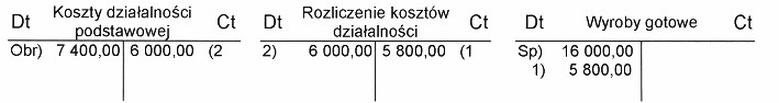
Wybrane konta wykazują następujące obroty. Operacja nr 1 przedstawia przeksięgowanie
A. całkowitego kosztu wytworzenia wyrobów gotowych.
B. kosztu sprzedanych wyrobów gotowych.
C. rzeczywistego kosztu wytworzenia wyrobów gotowych.
D. planowanego kosztu wytworzenia wyrobów gotowych.
Odpowiedź, która wskazuje na planowany koszt wytworzenia gotowych wyrobów, jest jak najbardziej trafna. To, co piszesz, zgadza się z tym, co robią firmy w praktyce, gdy zarządzają swoimi kosztami. Kiedy wyroby gotowe trafiają do magazynu, księgujemy je według planowanego kosztu. To z kolei jest zgodne z zasadą ostrożności, bo nie chcemy zawyżać wartości aktywów. Dzięki temu łatwiej monitorować koszty produkcji i planować budżet. Po zakończeniu produkcji, możemy jednak te koszty skorygować, co pozwala lepiej raportować finanse. Firmy często porównują planowane i rzeczywiste koszty przy pomocy analizy variancji, co jest niezbędne do poprawy procesów produkcyjnych i efektywności kosztowej. Zrozumienie tych mechanizmów to klucz do dobrego zarządzania finansami w produkcji, a także do mądrego podejmowania decyzji strategicznych.
Wybór odpowiedzi, która mówi o rzeczywistym koszcie wytworzenia, jest niestety błędny. Nie bierze on pod uwagę ważnych zasad rachunkowości i zarządzania kosztami. Rzeczywisty koszt wytworzenia to te wydatki, które ustalamy po zakończeniu produkcji, związane z faktycznymi wydatkami na surowce, robociznę czy inne koszty produkcyjne. Księgowanie wyrobów gotowych na podstawie rzeczywistego kosztu od razu po przyjęciu do magazynu mogłoby wprowadzać w błąd i skutkować nieprecyzyjnymi danymi finansowymi, co narusza zasadę ostrożności. Ponadto, całkowity koszt wytworzenia nie uwzględnia różnic między kosztami stałymi a zmiennymi, co jest ważne przy analizie rentowności. Wiedza na ten temat jest kluczowa, żeby nie wpaść w pułapki związane z błędnym przypisywaniem kosztów. Takie błędy mogą prowadzić do złych decyzji, na przykład przy ustalaniu cen czy planowaniu produkcji. Dlatego ważne jest, żeby dobrze klasyfikować koszty i je rejestrować, bo wpływa to na rzetelność raportów finansowych i pozwala na lepsze analizy oraz prognozy.