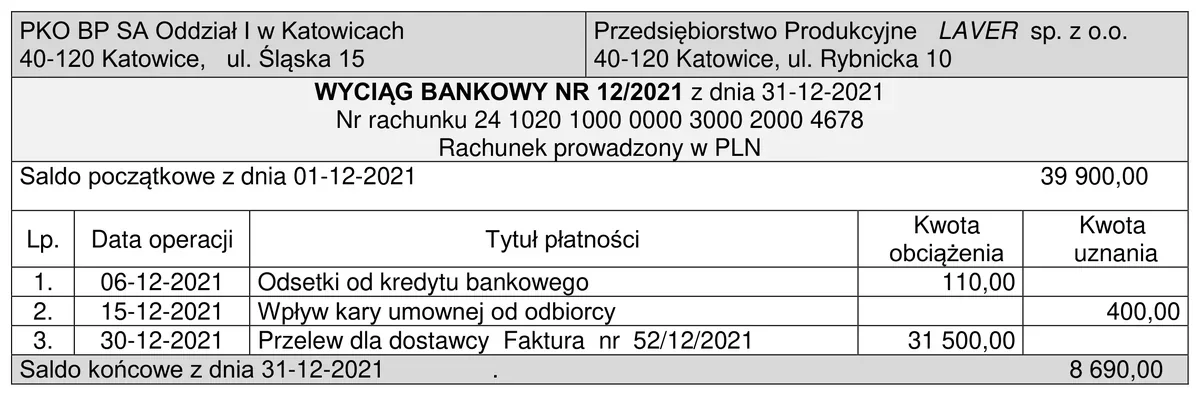
Na podstawie Wyciągu bankowego nr 12/2021 wynika, że Przedsiębiorstwo Produkcyjne LAVER sp. z o.o.
A. otrzymało od kontrahenta 110,00 zł z tytułu odsetek.
B. otrzymało od banku odsetki na kwotę 110,00 zł.
C. spłaciło zobowiązanie wobec dostawcy na kwotę 31 500,00 zł.
D. spłaciło zobowiązanie na kwotę 400,00 zł z tytułu kary umownej.
Pytanie z egzaminu CKE, styczeń 2022 (arkusz A.36-SG-22.01).
Na podstawie wyciągu bankowego nr 12/2021, przedsiębiorstwo LAVER sp. z o.o. rzeczywiście spłaciło zobowiązanie wobec dostawcy na kwotę 31 500,00 zł, co potwierdza zapis operacji nr 3 z dnia 30-12-2021. Prawidłowe prowadzenie księgowości wymaga szczegółowego dokumentowania takich transakcji, co jest kluczowe dla analizy finansowej firmy oraz jej wiarygodności w oczach kontrahentów. Spłata zobowiązań to istotny element zarządzania płynnością finansową, który pozwala na unikanie kar umownych oraz utrzymanie dobrych relacji z dostawcami. W praktyce, każda firma powinna regularnie monitorować swoje zobowiązania i dążyć do terminowej ich spłaty, co jest zgodne z zasadami odpowiedzialnego zarządzania finansami. Dodatkowo, systematyczna analiza wyciągów bankowych pozwala na lepsze planowanie budżetu i podejmowanie świadomych decyzji dotyczących przyszłych inwestycji.
Analiza pozostałych odpowiedzi wskazuje na kilka powszechnych nieporozumień dotyczących interpretacji wyciągów bankowych i księgowości. Odpowiedź wskazująca na otrzymanie odsetek od kontrahenta na kwotę 110,00 zł jest nieprecyzyjna, ponieważ wyciąg nie dokumentuje takiej operacji. W kontekście finansów, faktura za odsetki powinno być odpowiednio udokumentowane w systemie księgowym, a brak takiego zapisu na wyciągu sugeruje, że transakcja nie miała miejsca. Podobnie, twierdzenie o spłacie zobowiązania z tytułu kary umownej na kwotę 400,00 zł jest mylne, ponieważ również nie znajduje potwierdzenia w dokumentacji bankowej. Tego rodzaju nieporozumienia często wynikają z niepełnej znajomości zasad rachunkowości oraz błędnego założenia, że każda płatność jest natychmiastowo zapisywana w systemie jako zobowiązanie. Ważne jest, aby przy analizie danych finansowych zwracać uwagę na kontekst i szczegóły zapisów, ponieważ niewłaściwa interpretacja informacji może prowadzić do błędnych wniosków, a w konsekwencji do problemów z płynnością finansową firmy. Dobrą praktyką jest regularne przeglądanie i weryfikowanie operacji bankowych oraz utrzymywanie przejrzystych i dokładnych zapisów księgowych.