Z przedstawionego Wyciągu bankowego nr 1/12 wynika, że przedsiębiorstwo MASTER sp. z o.o.
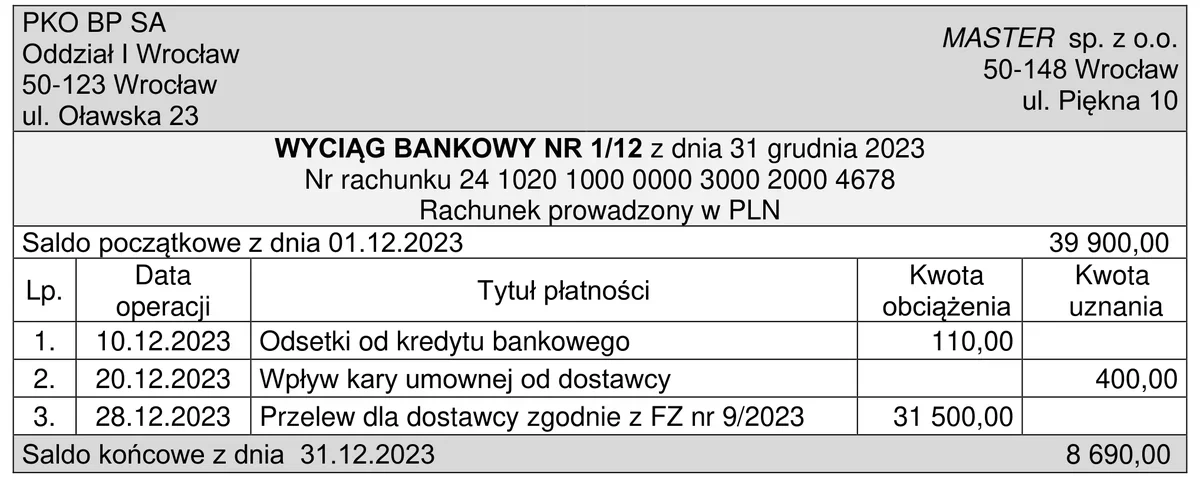
A. spłaciło zobowiązanie na kwotę 31 500,00 zł.
B. otrzymało od kontrahenta 110,00 zł z tytułu odsetek.
C. spłaciło zobowiązanie na kwotę 400,00 zł z tytułu kary umownej.
D. otrzymało od banku 110,00 zł odsetek.
Pytanie z egzaminu CKE, styczeń 2024 (arkusz A.36-SG-24.01).
Odpowiedź wskazująca, że przedsiębiorstwo MASTER sp. z o.o. spłaciło zobowiązanie na kwotę 31 500,00 zł jest poprawna ze względu na dane zawarte w wyciągu bankowym. Przelew o takiej kwocie został zarejestrowany jako obciążenie konta przedsiębiorstwa w dniu 28.12.2023. Tego typu operacje są kluczowe w zarządzaniu finansami firm, ponieważ odzwierciedlają one rzeczywiste przepływy pieniężne oraz stany zobowiązań. Dobrą praktyką jest regularne monitorowanie wyciągów bankowych, co pozwala na bieżąco kontrolować zobowiązania i zapobiegać ewentualnym opóźnieniom w płatnościach. W kontekście księgowości, spłata zobowiązań jest istotnym elementem obiegu dokumentów, a dokładne dokumentowanie tych transakcji zwiększa przejrzystość oraz może być podstawą do dalszej analizy finansowej. Właściwe zarządzanie zobowiązaniami jest kluczowe dla zdrowia finansowego przedsiębiorstwa, co jest zgodne z zasadami dobrego zarządzania finansami.
Wybór odpowiedzi sugerującej, że przedsiębiorstwo MASTER sp. z o.o. otrzymało od banku 110,00 zł odsetek jest błędny, ponieważ nie znajduje ona potwierdzenia w danych zawartych w wyciągu bankowym. Oznacza to, że uczestnik testu mógł nie zwrócić uwagi na kontekst, w jakim operacje zostały przedstawione. W przypadku spłat zobowiązań, takie transakcje są zazwyczaj klasyfikowane jako obciążenia konta, a nie jako przychody, co może prowadzić do mylnych wniosków. Kolejna odpowiedź dotycząca spłaty zobowiązania na kwotę 400,00 zł z tytułu kary umownej również jest niepoprawna, ponieważ nie ma żadnych dowodów w dokumentacji, które by to potwierdzały. Uczestnik mógł pomylić kwoty lub nie zrozumieć, jak wygląda proces księgowania podobnych transakcji. Kary umowne są zazwyczaj zapisane w innych dokumentach, takich jak umowy czy noty księgowe, a nie na wyciągu bankowym. Zrozumienie tych różnic jest kluczowe dla prawidłowego zarządzania finansami firmy, a także dla umiejętności interpretacji wyciągów bankowych. Wyciągi bankowe są narzędziem do monitorowania przepływów pieniężnych, a ich prawidłowa analiza pozwala na uniknięcie błędów w księgowości oraz lepsze zarządzanie płynnością finansową.