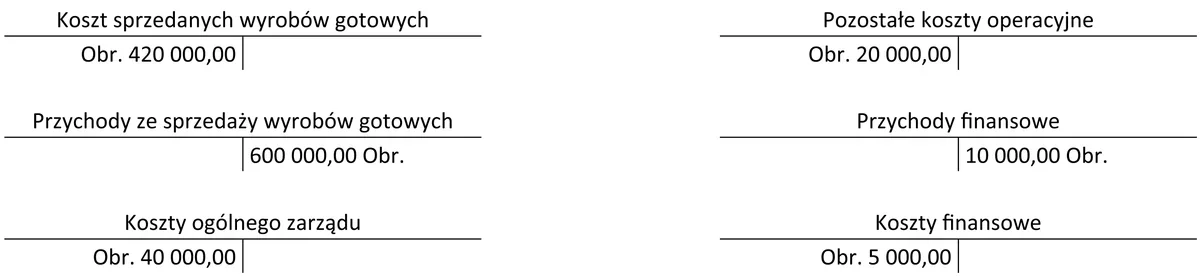
Na podstawie zapisów na kontach oblicz wynik finansowy brutto.
A. 125 000,00 zł - zysk brutto.
B. 125 000,00 zł - strata brutto.
C. 130 000,00 zł - strata brutto.
D. 130 000,00 zł - zysk brutto.
Pytanie z egzaminu CKE, czerwiec 2016 (arkusz A.36-X-16.05).
Obliczając wynik finansowy brutto, istotne jest prawidłowe uwzględnienie przychodów i kosztów. W podanym przypadku, przychody wynoszą 610 000,00 zł, co składa się z 600 000,00 zł ze sprzedaży wyrobów gotowych i 10 000,00 zł przychodów finansowych. Koszty z kolei wynoszą 485 000,00 zł, co obejmuje koszty sprzedanych wyrobów gotowych, koszty operacyjne, koszty ogólnego zarządu oraz koszty finansowe. Różnica między przychodami a kosztami, czyli 610 000,00 zł - 485 000,00 zł, daje zysk brutto w wysokości 125 000,00 zł. Zrozumienie tych obliczeń jest kluczowe dla każdej firmy, ponieważ wyniki finansowe wpływają na podejmowanie decyzji strategicznych. Przykładowo, jeśli firma osiąga zysk brutto, może rozważyć reinwestycję w rozwój lub zwiększenie wynagrodzeń dla pracowników, co jest zgodne z zasadami zrównoważonego rozwoju finansowego. Dobrą praktyką w analizie wyników jest również regularne monitorowanie i porównywanie wyników z poprzednimi okresami oraz branżą, aby dostrzegać trendy i potencjalne obszary do poprawy.
Wynik finansowy brutto jest kluczowym wskaźnikiem efektywności operacyjnej każdej firmy. Niepoprawne odpowiedzi wynikają z błędnych obliczeń lub interpretacji danych finansowych. Na przykład, wskazanie, że 130 000,00 zł to strata brutto, sugeruje, że przychody lub koszty zostały źle oszacowane. Aby poprawnie obliczyć wynik, niezbędne jest oddzielenie przychodów od kosztów oraz zrozumienie, jakie elementy wpływają na ostateczny wynik. Strata brutto oznacza, że koszty przewyższają przychody, co w omawianym przypadku nie odpowiada rzeczywistości. Osoby myślące, że zysk brutto wynosi 130 000,00 zł, mogą nie uwzględniać wszystkich kosztów operacyjnych lub niepoprawnie interpretować przychody. Kluczowym błędem jest również pomijanie przychodów finansowych, co może prowadzić do niepełnego obrazu sytuacji finansowej. Praktyka wskazuje, że nieprecyzyjne obliczenia mogą wynikać z braku znajomości zasad rachunkowości lub niedostatecznej analizy danych. Dlatego ważne jest, aby w codziennych działaniach finansowych stosować rygorystyczne standardy rachunkowości, co zminimalizuje ryzyko błędnych interpretacji wyników finansowych.