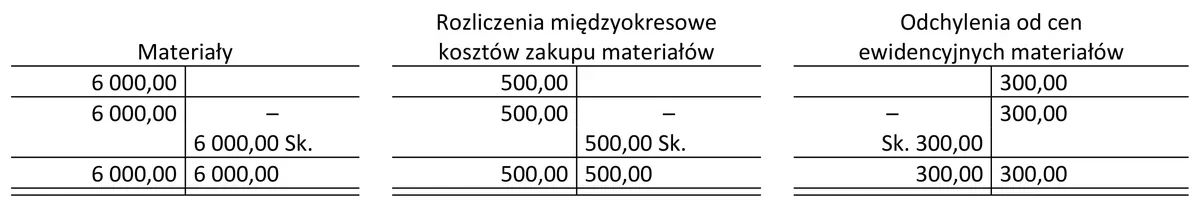
Na podstawie zapisów na kontach księgowych ustal wartość zapasu materiałów w rzeczywistej cenie nabycia.
A. 6 500,00 zł
B. 6 800,00 zł
C. 6 200,00 zł
D. 5 200,00 zł
Pytanie z egzaminu CKE, styczeń 2019 (arkusz A.36-X-19.01).
Odpowiedź 6 200,00 zł jest poprawna, ponieważ dokładnie odzwierciedla wartość zapasu materiałów w rzeczywistej cenie nabycia. Aby ustalić tę wartość, należy uwzględnić kilka istotnych elementów. Po pierwsze, konieczne jest dodanie wartości początkowej materiałów oraz wartości rozliczeń międzyokresowych kosztów zakupu. Następnie od tej sumy należy odjąć odchylenia od cen ewidencyjnych, które mogą wpływać na końcową wartość zapasu. Te działania są zgodne z zasadami rachunkowości oraz najlepszymi praktykami w zarządzaniu zapasami. Przykładowo, w przypadku przedsiębiorstw produkcyjnych, prawidłowe ustalenie wartości zapasu materiałów jest kluczowe dla oceny rentowności oraz efektywności operacyjnej. Warto również zwrócić uwagę na różnice między rzeczywistą ceną nabycia a ceną ewidencyjną, co może mieć znaczenie w kontekście analizy kosztów oraz strategii zakupowych. Takie podejście zapewnia nie tylko dokładność w raportowaniu finansowym, ale także lepsze zarządzanie zasobami.
Wybrane odpowiedzi, takie jak 5 200,00 zł, 6 800,00 zł oraz 6 500,00 zł, są błędne, ponieważ nie uwzględniają właściwego procesu obliczania wartości zapasu materiałów w rzeczywistej cenie nabycia. W przypadku odpowiedzi 5 200,00 zł, istnieje prawdopodobieństwo, że użytkownik nie uwzględnił wartości rozliczeń międzyokresowych, co jest kluczowe dla dokładnego ustalenia zapasów. Z kolei odpowiedzi 6 800,00 zł oraz 6 500,00 zł mogą sugerować, że użytkownik nieprawidłowo dodał wartości lub nie uwzględnił odchyleń od cen ewidencyjnych, co prowadzi do zawyżonej wyceny zapasu. Często występującym błędem jest także pominięcie zrozumienia różnicy między wartością ewidencyjną a rzeczywistą ceną nabycia, co może prowadzić do mylnych wniosków. W kontekście księgowości, prawidłowe ustalenie wartości zapasów jest kluczowe dla zachowania przejrzystości finansowej oraz rzetelności raportów. Błędne podejście do wyceny zapasów może nie tylko wpłynąć na wyniki finansowe firmy, ale także na decyzje strategiczne dotyczące zarządzania zapasami, co w efekcie przekłada się na ogólną efektywność operacyjną przedsiębiorstwa.