Zaprezentowany schemat rozliczenia różnic inwentaryzacyjnych dotyczy niedoboru
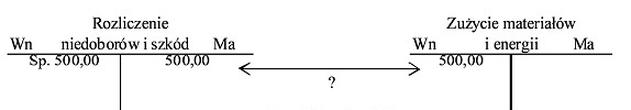
Poprawna odpowiedź dotyczy sytuacji, w której niedobory inwentaryzacyjne mieszczą się w granicach norm ubytków naturalnych. Zgodnie z zasadami rachunkowości, takie niedobory są księgowane na koncie 'Zużycie materiałów i energii'. Normy ubytków naturalnych są ustalane na podstawie analizy historycznych danych, które pokazują, jakie straty są akceptowalne w danym procesie produkcyjnym lub handlowym. Przykładowo, w branży spożywczej istnieją normy dotyczące strat wynikających z naturalnego psucia się produktów. Księgowani niedoborów w ramach tych norm pomaga w zachowaniu przejrzystości finansowej i zgodności z regulacjami prawnymi. Księgowanie niedoborów w granicach norm jest zgodne z zasadą ostrożności, co oznacza, że przedsiębiorstwa nie powinny zaniżać wartości aktywów. Wprowadzenie efektywnego systemu inwentaryzacji oraz stosowanie norm ubytków to kluczowe aspekty pozwalające na optymalizację procesów. Warto pamiętać, że inne rodzaje niedoborów, takie jak kradzieże czy zawinione straty, muszą być księgowane na innych kontach, co pozwala na dokładniejsze śledzenie źródeł strat.
Odpowiedzi, które sugerują, że niedobór inwentaryzacyjny jest zawiniony, niezawiniony spowodowany kradzieżą, lub niezawiniony ponad ustalone limity, opierają się na błędnym zrozumieniu zasad rachunkowości oraz klasyfikacji strat. W przypadku niedoborów zawinionych, przedsiębiorstwo ponosi odpowiedzialność za ich powstanie, co oznacza, że księgowanie ich na koncie 'Zużycie materiałów i energii' byłoby nieodpowiednie. Tego typu niedobory powinny być klasyfikowane jako straty operacyjne, co wymaga dodatkowego raportowania i analiz. Z kolei niezawiniony niedobór spowodowany kradzieżą wymaga innej procedury, ponieważ takie zdarzenie powinno być zgłaszane odpowiednim organom i często prowadzi do działań prawnych. Przykłady te pokazują, że zrozumienie otoczenia operacyjnego firmy oraz jego wpływu na zarządzanie aktywami jest kluczowe. Warto także zauważyć, że niedobory niezawinione ponad ustalone limity i normy są klasyfikowane jako straty nadzwyczajne, co wymaga więcej uwagi w raportowaniu finansowym. W praktyce, błędne podejście do klasyfikacji różnic inwentaryzacyjnych może prowadzić do problemów z audytami oraz niewłaściwych decyzji zarządczych, co podkreśla znaczenie precyzyjnego księgowania i zgodności z obowiązującymi standardami rachunkowości.