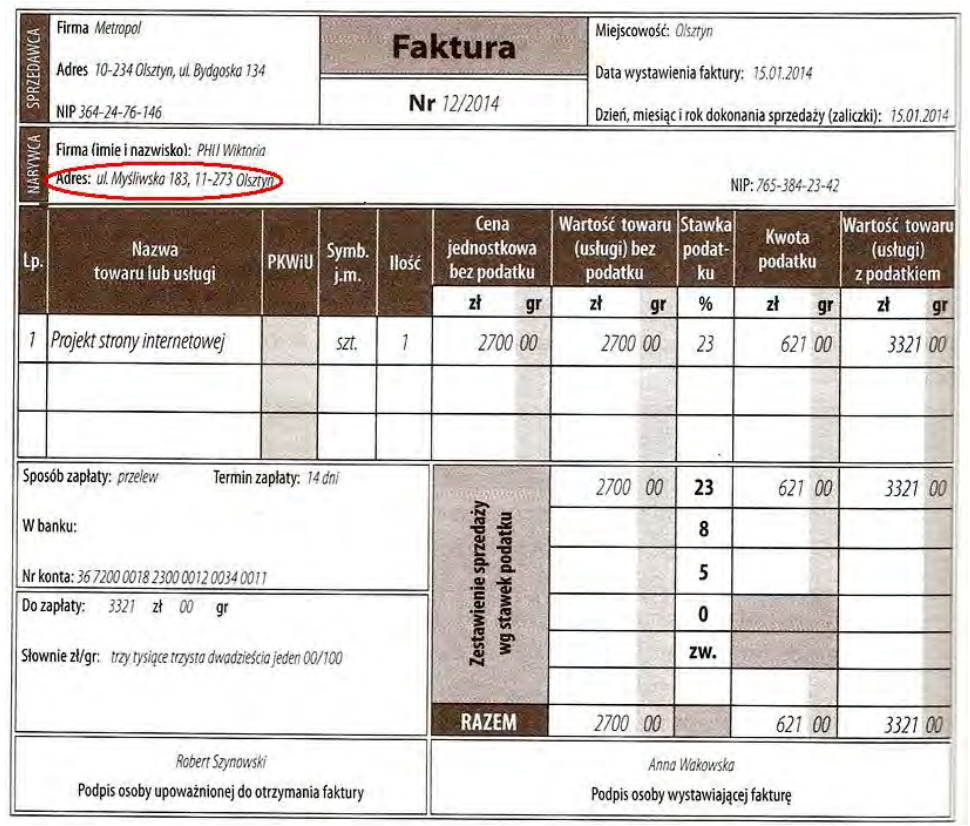
Który dokument należy wystawić, jeśli zamieszczona faktura zawiera błąd w miejscu zaznaczonym na czerwono?
A. Fakturę z kolejnym numerem.
B. Notę korygującą.
C. Rachunek uproszczony.
D. Fakturę korygującą.
Wybór noty korygującej jako odpowiedzi na to pytanie jest poprawny, ponieważ nota korygująca ma na celu wprowadzenie poprawek do błędnych danych zawartych w fakturze, co obejmuje takie elementy jak nazwa nabywcy, adres czy inne informacje identyfikacyjne. W praktyce, gdy faktura zawiera błędy formalne, wystawienie noty korygującej jest pierwszym krokiem do zapewnienia zgodności z przepisami prawa podatkowego. Zgodnie z ustawą o VAT w Polsce, nota korygująca nie zmienia wartości transakcji, a jedynie koryguje dane identyfikacyjne, co czyni ją idealnym rozwiązaniem w sytuacjach, gdzie konieczne jest skorygowanie błędów dotyczących danych nabywcy. Przykładem zastosowania noty korygującej może być sytuacja, gdy wystawiona faktura zawiera błędny adres firmy nabywcy. W takim przypadku, aby uniknąć problemów z ewentualnymi kontrolami skarbowymi oraz uprościć proces księgowania, wystawia się notę korygującą. Dobrą praktyką jest archiwizowanie zarówno oryginalnej faktury, jak i wystawionej noty korygującej, aby w razie potrzeby mieć pełną dokumentację potwierdzającą dokonane zmiany.
Wybór faktury korygującej na to pytanie byłby błędny, ponieważ faktura korygująca jest stosowana w sytuacjach, gdzie zachodzi konieczność korekty wartości transakcji, takich jak zmiany cen, ilości towarów lub usług, czy stawki podatku VAT. Gdy natomiast błąd dotyczy wyłącznie danych identyfikacyjnych nabywcy, stosowanie faktury korygującej w tym kontekście prowadziłoby do nieprawidłowego dokumentowania transakcji. Zrozumienie, w jakiej sytuacji należy stosować poszczególne dokumenty, jest kluczowe dla prawidłowego prowadzenia księgowości i zarządzania dokumentacją. Często myli się również zastosowanie rachunku uproszczonego, który jest wykorzystywany w szczególnych okolicznościach transakcji z osobami fizycznymi, nieprowadzącymi działalności gospodarczej, a nie do korygowania błędów na fakturze. Wybór faktury z kolejnym numerem również jest nieprawidłowy, ponieważ ten proces nie naprawi błędów, które zostały popełnione na oryginalnym dokumencie. Zastosowanie niewłaściwych dokumentów do korekty może prowadzić do niezgodności w ewidencji oraz potencjalnych problemów podczas kontroli skarbowej, co podkreśla znaczenie zrozumienia roli i zastosowania każdego z rodzajów dokumentów w obiegu gospodarczym.