Który z przedstawionych dokumentów należy sporządzić, jeżeli wydaje się dyspozycję bankowi do przekazania określonej kwoty ze swego rachunku na rachunek sprzedawcy?
B.
A.
D.
C.
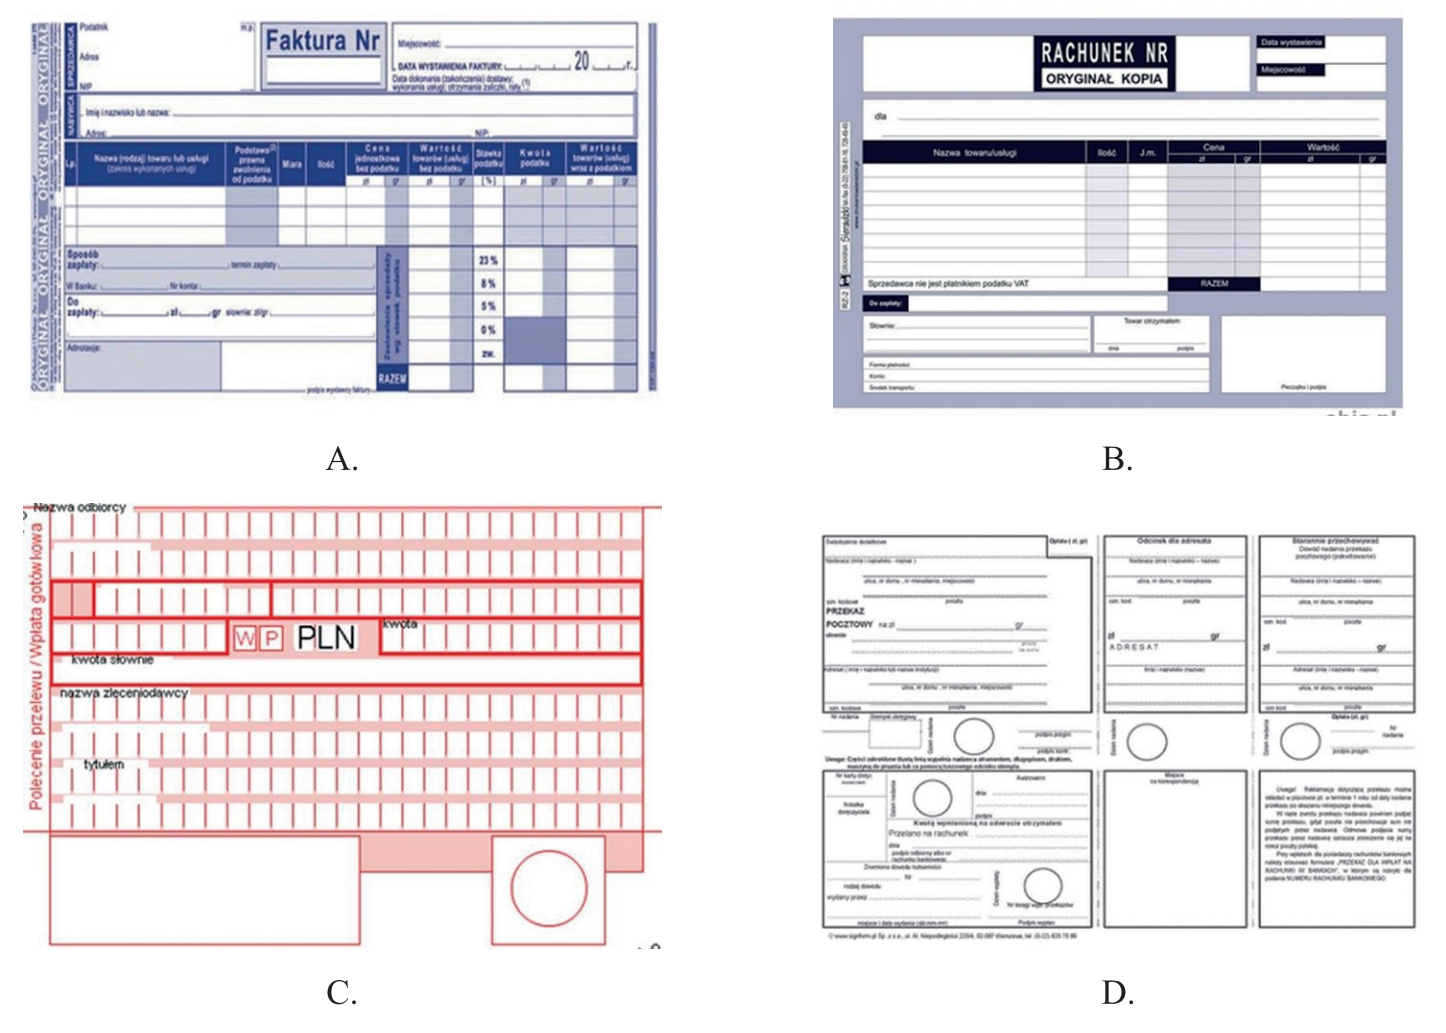
Poprawna odpowiedź to polecenie przelewu, które jest kluczowym dokumentem w procesie dokonywania transakcji bankowych. Wydając dyspozycję bankowi, klient instruuje go do przelania określonej kwoty pieniędzy z własnego rachunku na rachunek sprzedawcy, co jest fundamentem wielu operacji finansowych w obrocie gospodarczym. Polecenie przelewu powinno zawierać istotne informacje, takie jak numer konta odbiorcy, tytuł przelewu oraz datę realizacji. W praktyce, znajomość i poprawne wypełnienie tego dokumentu jest niezbędne, aby zapewnić płynność operacji oraz uniknąć błędów, które mogą prowadzić do opóźnień w transakcjach. Dodatkowo, w kontekście dobrych praktyk, ważne jest zachowanie odpowiednich procedur bezpieczeństwa przy wydawaniu dyspozycji, w tym weryfikacja danych odbiorcy oraz kontrola kwot przelewanych środków. Zrozumienie roli polecenia przelewu w systemach bankowych jest istotne nie tylko dla osób fizycznych, ale również dla przedsiębiorstw, które regularnie korzystają z tego typu operacji finansowych.
Wybór błędnej odpowiedzi wskazuje na niepełne zrozumienie procesu dokonywania przelewów bankowych oraz dokumentacji związanej z tymi transakcjami. Często mylone jest polecenie przelewu z innymi dokumentami, takimi jak zlecenie stałe czy dyspozycja otwarcia rachunku, które pełnią zupełnie inne funkcje. Zlecenie stałe to dokument, który umożliwia automatyczne dokonywanie regularnych przelewów na określone konto w ustalonych terminach, co odzwierciedla zupełnie inną operację finansową. Natomiast dyspozycja otwarcia rachunku odnosi się do procedur uruchomienia nowego rachunku bankowego, a nie do inicjowania przelewu pieniędzy. Takie nieprawidłowe wyobrażenia mogą wynikać z braku wiedzy na temat różnorodności dokumentów bankowych i ich zastosowania. Kluczowym błędem jest też niewłaściwe przypisanie roli polecenia przelewu do innych operacji finansowych, co może prowadzić do opóźnień w płatnościach oraz utrudnień w obrocie gospodarczym. Zrozumienie funkcji każdego z tych dokumentów oraz ich odpowiednie stosowanie jest niezbędne w codziennej praktyce bankowej, zarówno dla klientów indywidualnych, jak i przedsiębiorstw.